Aankoop-taxatie in Amsterdam voor expats: maak de internationale voorbereiding helder
Bereid als expat een aankoop-taxatie in Amsterdam voor door woningvraag, valuta, bank, fiscaliteit en documenten te scheiden.
TL;DR: vijf controles voor een internationale aankoop
Begin met adres, rechten, doel en waardepeildatum van de Nederlandse woning. Vraag de bank hoe zij omgaat met buitenlands inkomen, valuta, ontvanger en vertalingen. Verzamel woningstukken, plan de inspectie en controleer het rapport vóór de financieringsdeadline. Houd marktwaarde apart van inkomen, fiscaliteit en productkeuze.
- Bevestig rapportvorm, datum, ontvanger en documentregels van de bank.
- Bepaal woning en marktwaardevraag.
- Orden woningstukken, vertalingen en valutavragen per verantwoordelijke.
- Geef opdracht via de geaccepteerde werkwijze.
- Controleer het rapport en stuur fiscale of inkomensvragen naar de juiste adviseur.
Als je ook aankoop-taxatie voor investeerders overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Koop je vanuit het buitenland in Amsterdam?
Je koopt een Amsterdamse woning terwijl je in het buitenland woont, inkomen in een andere valuta ontvangt of met adviseurs in meerdere talen werkt. Zet woning, doel, waardepeildatum en ontvanger bij elkaar; valuta, inkomen, fiscaliteit, vertaling en bankacceptatie krijgen daarna ieder hun eigen vraag.
Voor je begint
Schrijf vijf koppen op:
- Woning: adres, rechten, staat, erfpacht en appartementstukken.
- Doel: aankoop, financiering, herfinanciering of andere opdracht.
- Valuta: inkomensvaluta, peildatum en bankvraag.
- Documenten: bron, datum, vertaling en verantwoordelijke.
- Ontvanger: bank, validateur, adviseur of andere gebruiker.
Zo blijft duidelijk welke vraag bij de taxatie hoort en welke bij bank, adviseur of belastingdienst.
Gebruik dit internationale briefje: “Adres [ ], doel [ ], waardepeildatum [ ], ontvanger [ ], rapportvorm [ ], inkomensvaluta [ ], vertaalvraag [ ], erfpacht/VvE [ ], deadline [ ].”
Waarom eigenaarschap in de internationale voorbereiding telt
Als je ook aankoop-taxatie in Amsterdam overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
De Rijksoverheid over maximaal lenen noemt maximaal 100% van de woningwaarde, terwijl inkomen, rente en verplichtingen ook meetellen. De taxatie levert woningbewijs en beslist niet over inkomen.
Als jouw Amsterdamse beslissing ook hypotheek-taxatie voor expats omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
De NHG-grens voor 2026 is €470.000, of €498.200 bij de genoemde energiebesparende voorzieningen, onder de overige voorwaarden.
De NHG-uitleg over inkomen in vreemde valuta houdt de lening in euro’s en laat de geldverstrekker inkomen en valutarisico beoordelen.
Als je ook aankoop-taxatie voor starters overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
De Belastingdienst over kwalificerende buitenlandse belastingplicht beschrijft een fiscale categorie met voorwaarden rond land en 90% van het wereldinkomen. Dat bepaalt de marktwaarde van de woning niet.
Als je ook aankoop-taxatie voor doorstromers overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
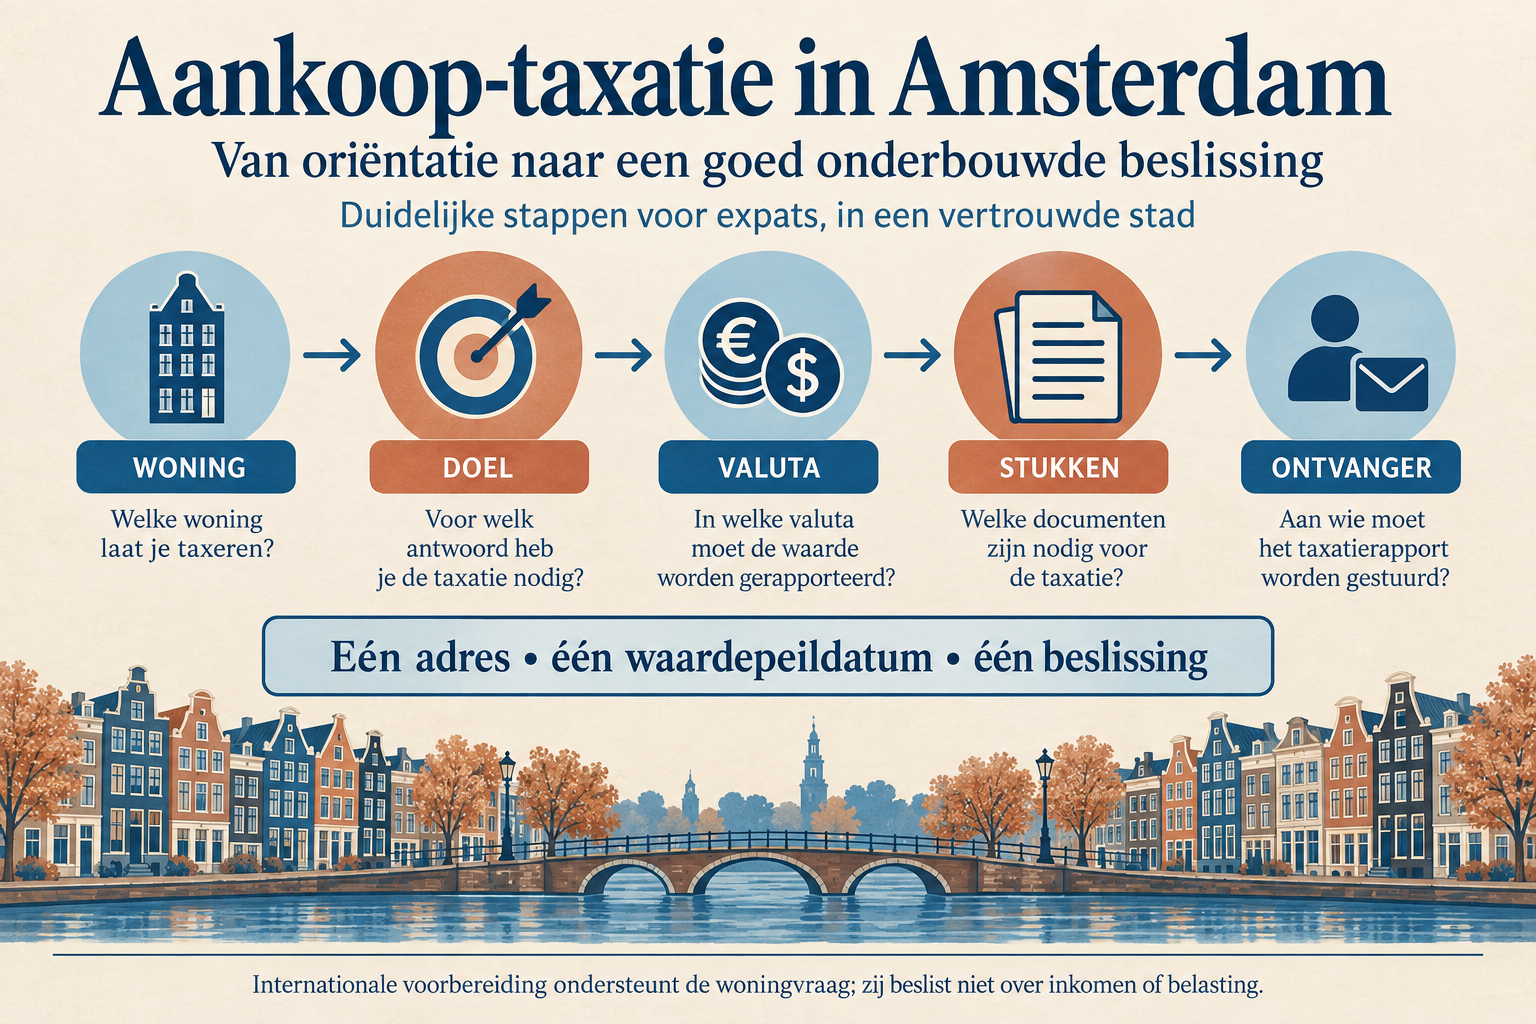
De infographic geeft elke vraag een plaats. Woning en doel gaan in de taxatieopdracht. Valuta en inkomen gaan naar de bank. Documenten vragen bron- en datumcontrole. De ontvanger bepaalt de overdracht.
Bij een internationale aankoop kan een koper met Nederlandse vragen over woningtaxatie termen en rapportverwachtingen scherp krijgen; het adres, de datum en de ontvanger van de Amsterdamse opdracht blijven leidend.
Controleer vóór je het resultaat gebruikt de inhoud van het taxatierapport aan de hand van woning, doel, waardepeildatum en ontvanger in je Amsterdamse opdracht.
Vereisten en grenzen
Bereid voor:
Vergelijk taxatiekosten in Amsterdam pas nadat scope, inspectie, levering en nazorg in elke offerte duidelijk zijn.
- adres, woningtype, oppervlakte, rechten, erfpacht en gebreken;
- koopsom, doel, waardepeildatum en financieringsdeadline;
- bank, rapportvorm, validatie en ontvanger;
- inkomensvaluta, werkgevers- of bedrijfscontext en valutavraag;
- bron, datum, vertaalbehoefte en verantwoordelijke voor ieder document;
- VvE-stukken, vergunningen, plattegronden en verbouwingsinformatie;
- een aparte vraag over fiscale status.
Laat een vertaling, valuta-omrekening of fiscaal label niet de woningfeiten vervangen. Benoem welk woningdoel het rapport moet beantwoorden en wie het ontvangt.
Stap voor stap: bereid de aankoop-taxatie voor
1. Vraag de geaccepteerde werkwijze aan de bank
Bevestig vorm, inspectie, ontvanger, validatie, ouderdom en deadline. Vraag hoe buitenlands inkomen en vertaalde stukken in de bankprocedure passen.
2. Baken de woningopdracht af
Gebruik: “Taxeer [adres] voor [aankoop of financiering] per [datum] voor [ontvanger].” Voeg erfpacht, appartement of verbouwing toe.
3. Orden stukken per eigenaar
Houd akten, plattegronden en staat bij de taxatie. Houd inkomen, valuta en fiscaliteit bij bank of adviseur. Noteer bron en datum zonder in een algemene vraag privédocumenten te sturen.
4. Controleer grensoverschrijdende berekeningen
Vraag de bank welke koers, inkomensperiode en risicobehandeling zij gebruikt. Vraag de belastingadviseur of de fiscale voorwaarden van toepassing zijn. Dat staat los van marktwaarde.
5. Geef opdracht en plan inspectie
Bevestig kosten, inspectie, levering en ontvanger. Bewaar de schriftelijke instructie bij de woningstukken.
6. Controleer vóór overdracht
Lees adres, rechten, datum, doel, marktwaarde, aannames, beperkingen, vorm en ontvanger. Stuur inkomens- en fiscale vragen naar de verantwoordelijke.
Scenario’s en varianten
Verschil tussen koopsom en marktwaarde
Stel: illustratieve koopsom €600.000 en illustratieve marktwaarde €575.000.
€600.000 - €575.000 = €25.000
Dit is een woning- en financieringsvraag. Het voorspelt niet hoe bank, cash, fiscaliteit of bieding uitpakken.
Inkomen in vreemde valuta
Noteer valuta, betaalhistorie en bankvraag. Vraag de bank hoe inkomen en valutarisico worden gemeten. Zet een omgerekend bedrag niet in de taxatieopdracht zonder datum en doel van de omrekening.
Mogelijk kwalificerende buitenlandse belastingplicht
De 90%-voorwaarde hoort bij de fiscale categorie van de Belastingdienst. Zij bewijst de status niet zonder land-, inkomens- en belastingfeiten. Vraag een adviseur om toepassing op jouw situatie.
Erfpacht of appartement
Voeg erfpachtvoorwaarden, canondata, VvE-stukken en servicekosten toe. Dit woningbewijs staat los van de vraag of inkomen door de bank wordt geaccepteerd.
Veelgemaakte fouten en stokkende aanvragen
- Inkomensvraag aan de taxateur stellen: leg die voor aan bank of adviseur.
- Vertaling zonder brongegevens gebruiken: noteer bron, datum en acceptatie-eigenaar.
- 100% als goedkeuring lezen: houd woningwaarde en inkomen apart.
- Valuta zonder peildatum omrekenen: vraag bank naar koers en periode.
- Ontvanger vergeten: bevestig acceptatie vóór de opdracht.
- Erfpacht- of VvE-stukken bewaren tot het einde: zet ze vroeg op de woninglijst.
Als de aanvraag vastloopt, noteer open feit, verantwoordelijke en datum. Eén eigenaar moet iedere vraag beantwoorden voordat die in het aankoopplan komt.
Heb je nog een vraag over woning, doel of datum, leg die dan voor via contact met Taxateur Amsterdam, zonder persoonlijke bijlagen.
Na het rapport: controleren en opnieuw beoordelen
Controleer opnieuw bij wijziging van werkgever, inkomensvaluta, woonplaats, bank, woning, bod, waardepeildatum, ontvanger of vertaalvereiste. Bewaar rapport en financiële notities als gedateerde losse aanvragen.
Veelgestelde vragen
Beoordeelt de taxatie mijn buitenlandse inkomen?
Nee. De taxatie behandelt woning en marktwaarde voor doel en datum. Bank of adviseur beoordeelt inkomen, valuta en betaalbaarheid.
Kan ik 100% van de marktwaarde lenen?
De overheid noemt maximaal 100% van de woningwaarde, onder voorbehoud van de volledige kredietbeoordeling. Inkomen en verplichtingen tellen mee.
Kan inkomen in vreemde valuta onder NHG meetellen?
De NHG-uitleg zegt dat de lening in euro’s blijft en dat de geldverstrekker inkomen en risico beoordeelt. Vraag de actuele bank naar de voorwaarden.
Geeft 90% automatisch een fiscale status?
Nee. Het is onderdeel van een fiscale categorie met voorwaarden rond land en inkomen. Een adviseur moet de feiten beoordelen.
Moeten documenten worden vertaald?
Vraag ontvanger, bank of adviseur welke stukken een vertaling nodig hebben, wie mag vertalen en welke bron- en datumgegevens zichtbaar blijven.
Kan een taxatie van een andere bank opnieuw worden gebruikt?
Alleen nadat de nieuwe ontvanger doel, datum, ouderdom, vorm, validatie en acceptatie heeft bevestigd.
Wanneer controleer je de aanvraag opnieuw?
Dateer bankinstructie, valutavraag, fiscale notitie en woningstukken. Controleer opnieuw bij wijziging van koper, woning, valuta, bank of ontvanger. Houd het marktwaardeantwoord leesbaar naast de andere beslissingen.
Zet adres, aankoopdoel, waardepeildatum, ontvanger en documentcategorieën in de opdracht. Houd valuta, inkomen, woonplaats en fiscale vragen bij bank of adviseur. Gebruik het contactformulier voor een algemene vraag zonder paspoorten, loonstroken of andere persoonlijke documenten te sturen.
Stel een vraag over aankoop-taxatie