Aankoop-taxatie in Amsterdam: lees het getal vóór je biedt
Een aankoop-taxatie in Amsterdam verbindt de woning, waardepeildatum en financieringsvraag. Lees marktgegevens zonder ze in een bod te veranderen.
TL;DR: vijf controles vóór je biedt
Een aankoop-taxatie geeft een oordeel over de marktwaarde van één woning op een bepaalde datum. Een bod is een onderhandelingskeuze. De bank heeft eigen voorwaarden voor rapport en financiering. Lees de taxatie als woningbewijs en bespreek bod en financiering afzonderlijk.
- Bepaal of het rapport voor aankoop, financiering of beide bedoeld is.
- Bevestig ontvanger, vorm, validatie, waardepeildatum en leverdatum.
- Verzamel woning-, erfpacht-, VvE-, verbouwings- en vergunningstukken.
- Geef een onafhankelijke taxatieopdracht met de vraag op papier.
- Vergelijk rapport en bod zonder de twee vragen door elkaar te halen.
Controleer vóór je het resultaat gebruikt de inhoud van het taxatierapport aan de hand van woning, doel, waardepeildatum en ontvanger in je Amsterdamse opdracht.
Als je ook aankoop-taxatie voor starters overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Als je ook aankoop-taxatie voor doorstromers overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Als je ook aankoop-taxatie voor investeerders overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Als je ook aankoop-taxatie voor expats overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Bepaal vóór je de opdracht opstelt wat marktwaarde bij taxatie betekent, zodat doel en waardepeildatum hetzelfde uitgangspunt hebben.
Als jouw Amsterdamse beslissing ook hypotheek-taxatie in Amsterdam omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Als jouw Amsterdamse beslissing ook hypotheek-taxatiecontroles voor starters omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Als jouw Amsterdamse beslissing ook hypotheek-taxatie voor doorstromers in Amsterdam omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Overweeg je een woning in Amsterdam?
Als je een woning in Amsterdam overweegt, wil je vóór een bod weten welke marktwaardevraag een aankoop-taxatie kan beantwoorden. De uitkomst helpt je om de woningstukken naast je bod te leggen; je aankoop- en financieel adviseur beoordelen de andere delen van de beslissing.
Voor je begint
Noteer adres, doel, waardepeildatum, ontvanger en beslisdatum. Zet het bod los van de marktwaardevraag. Houd koopovereenkomst, woninggegevens en eventuele bankinstructie bij de hand voordat je een opdracht geeft.
Gebruik dit aankoopbriefje: “Adres [ ], doel [aankoop/financiering/beide], waardepeildatum [ ], ontvanger [ ], vorm [ ], deadline [ ], erfpacht/VvE [ ], verbouwing of vergunning [ ].”
Wat een aankoop-taxatie beantwoordt
Vergelijk taxatiekosten in Amsterdam pas nadat scope, inspectie, levering en nazorg in elke offerte duidelijk zijn.
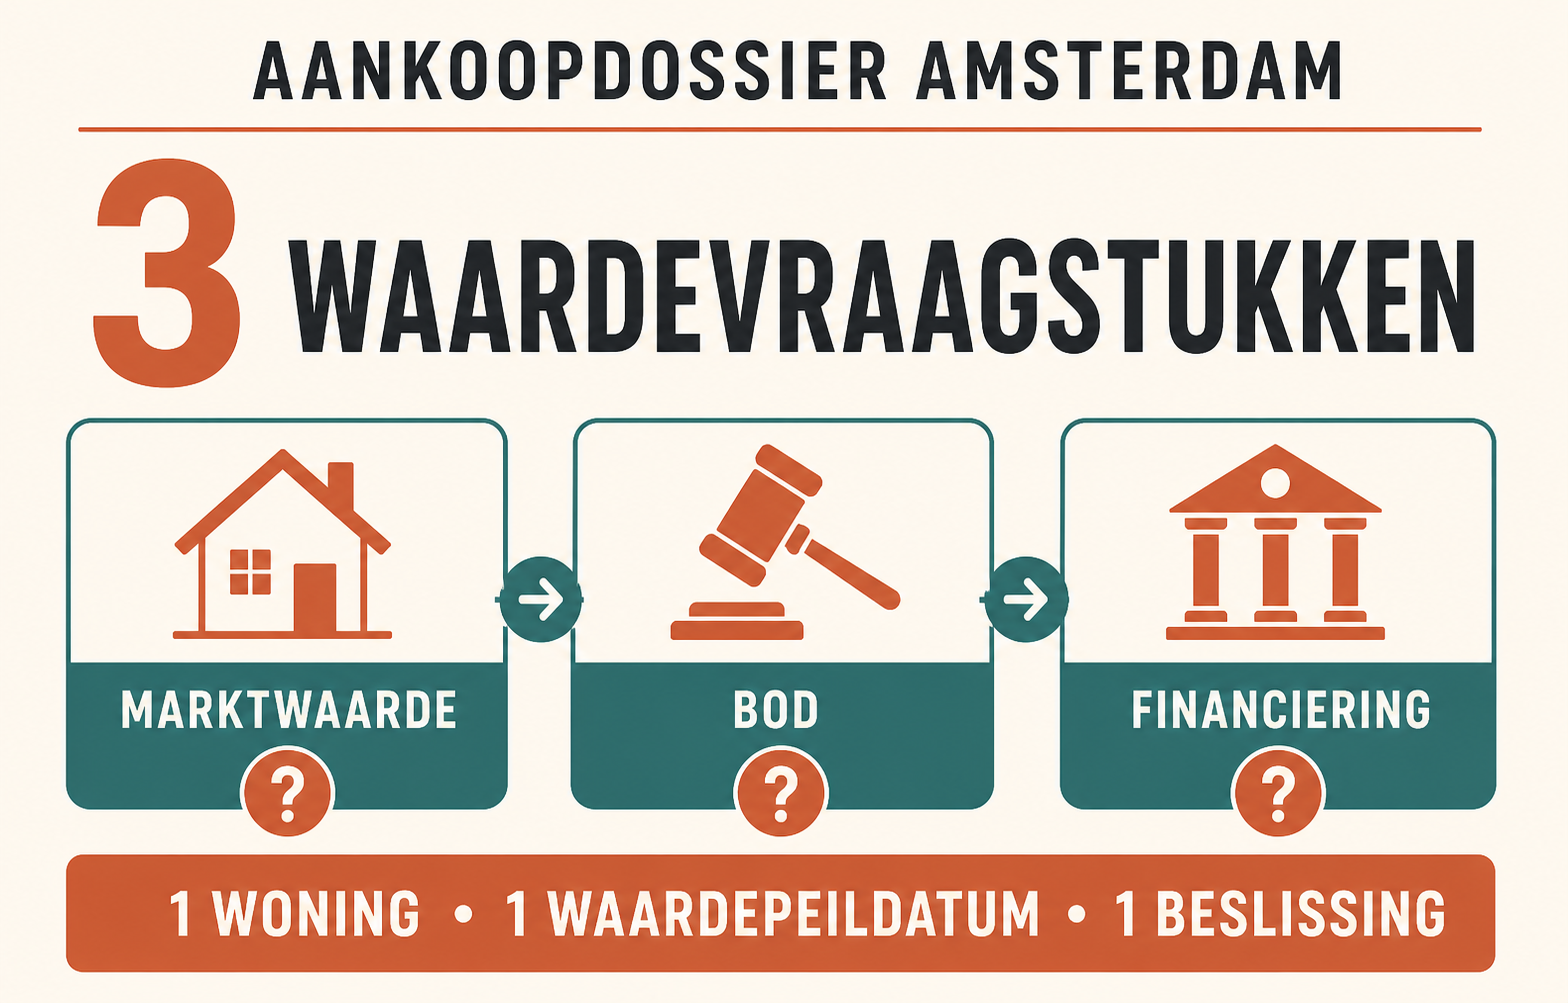
Marktwaarde is een onderbouwd oordeel voor een bepaalde woning, opdracht en waardepeildatum. De koopprijs ontstaat uit onderhandeling. De geldverstrekker beoordeelt daarna of rapport, waarde en andere financieringscontroles bij het product passen. Marktwaarde, bod en financiering kunnen in één stukken staan met elk een eigen functie.
De NHG-regels voor woningtaxaties beschrijven marktwaarde en taxatievormen.
De NHG-voorwaarden voor een fysieke taxatie noemen situaties waarin een fysieke taxatie nodig is en een rapportouderdomseis binnen de genoemde context.
Die voorwaarden beantwoorden een financieringsvraag.
Ze bepalen niet welk bod past bij jouw situatie.
De Amsterdamse index als context
De CBS-prijsindex voor bestaande koopwoningen in Amsterdam vermeldt 127,9 in 2024 en 132,4 in 2025, met 2020 = 100,0. CBS rapporteert voor 2025 een stijging van 3,6% ten opzichte van 2024. De reeks gaat over bestaande woningen die aan particulieren zijn verkocht en gebruikt Kadaster-transacties en WOZ-waarden.
De rekensom is 132,4 − 127,9 = 4,5 indexpunt. CBS drukt dezelfde jaarvergelijking uit als 3,6%. De reeks beschrijft een stadsniveau over een periode. Zij zegt niet automatisch wat een appartement aan de gracht, erfpachtrecht of gerenoveerde gezinswoning waard is.
De tabel noemt ook 133,5 voor het tweede kwartaal van 2026, 0,8% boven hetzelfde kwartaal van 2025. Een kwartaalvergelijking en een jaarcijfer hebben verschillende perioden. Schrijf de periode naast ieder getal en gebruik de index als aanleiding om woningkenmerken te onderzoeken.
De NRVT-regels voor objectiviteit en onafhankelijkheid beschrijven de professionele regel die voor deze taxatie relevant is.
Vereisten en grenzen
Controleer deze vijf velden met geldverstrekker, taxateur en aankoopadviseur:
- Doel: aankooporiëntatie, hypotheek, oversluiten of een andere beslissing.
- Ontvanger: wie het rapport leest en welke vorm en validatie wordt geaccepteerd.
- Woning: adres, type, gebruiksoppervlakte, bouwperiode, erfpacht en appartementseigendom.
- Datum: de waardepeildatum die bij de aankoop- of financieringsbeslissing past.
- Bewijs: vergelijkbare verkopen, vergunningen, VvE-stukken, plattegronden en uitgevoerd werk.
De NRVT-regels voor objectiviteit en onafhankelijkheid beschrijven het eigen oordeel van de taxateur en het beoordelen van feitelijke of zichtbare belangen. Deel feiten en stel vragen. Een gewenst bod hoort geen instructie voor de uitkomst te worden.
Stap voor stap: bereid de aankoop-taxatie voor
1. Benoem de beslissing
Schrijf op of het rapport de woning helpt beoordelen, een hypotheekaanvraag ondersteunt of beide doet. Noem iedere ontvanger wanneer meer dan één partij het rapport nodig heeft.
2. Bevestig vorm en datum
Vraag de bank of zij een fysieke of andere vorm accepteert, of validatie nodig is en hoe actueel het rapport moet zijn. Zet de waardepeildatum naast de biedings- en financieringsplanning.
3. Bouw de woningstukken
Verzamel koopovereenkomst, plattegronden, erfpachtvoorwaarden, splitsingsakte, VvE-begroting en notulen, servicekosten, vergunningen, verbouwingsstukken en onderhoudsvragen. Markeer ontbrekende informatie.
4. Geef een schriftelijke opdracht
Stuur adres, doel, waardepeildatum, ontvanger en bekende woningfeiten. Bevestig inspectie, leverdatum, rapportvorm en validatie. Bewaar de opdrachtbevestiging.
5. Lees vóór je beslist
Controleer objectomschrijving, waardepeildatum, marktwaarde, vergelijkingsverkopen, correcties, aannames en beperkingen. Als de taxatiewaarde en het bod uiteenlopen, vraag welke woningfeiten het verschil verklaren. Bespreek de bieding daarna met je aankoop- en financieel adviseur.
Scenario’s en varianten
Een stijgende index en een woning met gebreken
Een stijgende stadsindex kan samengaan met funderingsvragen, hoge VvE-bijdragen, een korte erfpachttermijn of achterstallig onderhoud. Meld deze punten vóór de inspectie. Zij bepalen welke woninginformatie onderzocht wordt.
Een bod boven de taxatiewaarde
Noteer het verschil als onderhandelings- en financieringsvraag. Kijk naar voorwaarden, timing en zekerheid van de transactie. De bank kan het rapport naast haar eigen productregels leggen.
Een bod onder de taxatiewaarde
Een verkoper kan timing, zekerheid en andere voorwaarden meewegen. De taxatie ondersteunt het gesprek over de woning en garandeert geen acceptatie van jouw bod.
De bank vraagt een andere vorm
Bewaar de schriftelijke bankinstructie en vraag of een nieuwe opdracht of ontvanger nodig is. De aankoopvraag kan gelijk blijven terwijl de rapportvoorwaarden veranderen.
Veelgemaakte fouten en vastgelopen aanvragen
- 132,4 behandelen als woningprijs: noteer dat het de indexwaarde voor Amsterdam in 2025 is.
- Een kwartaalcijfer en jaarcijfer zonder periode vergelijken: schrijf periode en bron bij elk getal.
- De taxatie bestellen zonder ontvanger te controleren: vraag de acceptatie vooraf na.
- Erfpacht- of VvE-stukken vergeten: voeg het stuk toe of benoem de open vraag.
- De taxateur vragen het bod te bevestigen: vraag om een oordeel binnen de opdracht.
- Alleen de eindwaarde lezen: controleer ook datum, objectomschrijving en aannames.
Als het aankoopstukken vastloopt, noteer open feit, verantwoordelijke persoon en gewenste datum. Zo blijft zichtbaar welk antwoord nog nodig is.
Heb je nog een vraag over woning, doel of datum, leg die dan voor via contact met Taxateur Amsterdam, zonder persoonlijke bijlagen.
Na het rapport: controleren en opnieuw beoordelen
Bewaar rapport, bankinstructie, bod, woningstukken en vragen bij elkaar. Open de controle opnieuw als adres, bodvoorwaarden, verbouwing, waardepeildatum of ontvanger verandert. Vraag of een update of nieuwe opdracht nodig is.
FAQ
Zegt een aankoop-taxatie welk bod ik moet doen?
Nee. De taxatie geeft marktwaardebewijs. Een bod hangt ook af van onderhandeling, voorwaarden, budget en risico; bespreek dat met de mensen die de aankoop begeleiden.
Wat betekent 132,4?
Het is de Amsterdamse indexwaarde voor bestaande koopwoningen in 2025, met 2020 als 100,0. Het is geen waarde van een afzonderlijke woning.
Accepteert een bank iedere aankoop-taxatie?
Dat hangt af van doel, vorm, ouderdom, validatie, ontvanger en actuele productvoorwaarden. Vraag dit vóór de opdracht na.
Welke stukken heb ik voor een appartement nodig?
Begin met splitsingsakte, VvE-stukken, servicekosten, erfpachtinformatie, plattegronden en relevante vergunningen of verbouwingsstukken.
Kan ik een taxatie voor een andere opdracht gebruiken?
Alleen nadat de nieuwe ontvanger doel, datum, vorm en validatie heeft bevestigd. Bewaar die bevestiging.
Wat doe ik als bod en taxatiewaarde verschillen?
Vraag welke woningkenmerken, vergelijkbare verkopen, voorwaarden of financieringsregels het verschil verklaren. Daarna kan de juiste adviseur het biedingsbesluit bespreken.
Noteer woning, waardepeildatum, doel en ontvanger voordat je marktdata naast je bod legt. De taxatie ondersteunt het gesprek; je aankoop- en financieel adviseur helpen bij de volgende beslissing.
Stel een vraag voordat je biedt