Aankoop-taxatie in Amsterdam voor doorstromers: verbind de oude en nieuwe woning
Bereid een aankoop-taxatie voor bij verhuizen in Amsterdam en houd verkoopopbrengst, marktwaarde, overwaarde en nieuwe aankoop apart.
TL;DR: vijf controles voor twee woningen
Begin met de verkoopcijfers van de oude woning. Maak daarna een aparte taxatieopdracht voor de nieuwe woning. Vraag de bank hoe zij omgaat met timing en overbrugging. Leg de verkoop- en aankoopcijfers voor aan de belastingadviseur en controleer het nieuwe rapport vóór de financieringsdeadline.
- Noteer verkoopprijs, verkoopkosten en oude schuld.
- Bepaal doel, waardepeildatum en ontvanger van de nieuwe taxatie.
- Verzamel stukken van beide woningen, inclusief erfpacht en VvE.
- Laat bank en belastingadviseur hun eigen regels toepassen.
- Geef opdracht en controleer het rapport van de nieuwe woning.
Als je ook aankoop-taxatie voor starters overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Verkoop je een woning en koop je een andere?
Als je in Amsterdam een woning verkoopt en een andere koopt, lopen twee woningdossiers, meerdere bedragen en een financieringsvraag door elkaar. Houd de verkoopgegevens van de oude woning los van de marktwaardevraag voor de nieuwe woning, zodat ieder bedrag zijn eigen betekenis houdt.
Als jouw Amsterdamse beslissing ook hypotheek-taxatie voor doorstromers omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Voor je begint
Zet de gegevens in drie groepen:
- Oude woning: verkoopprijs, verkoopkosten, oude eigenwoningschuld en verwachte overwaarde.
- Nieuwe woning: adres, koopsom, marktwaardevraag, erfpacht en VvE-stukken.
- Financiering en fiscaliteit: gewenste lening, overbrugging, bankontvanger en vraag over de bijleenregeling.
Zo wordt overwaarde niet ongemerkt de marktwaarde van de nieuwe woning.
Gebruik dit verhuisbriefje: “Verkoopprijs oude woning [ ], verkoopkosten [ ], oude schuld [ ], nieuw adres [ ], nieuwe koopsom [ ], waardepeildatum [ ], gewenste lening [ ], ontvanger [ ], vraag over overbrugging [ ].”
Waarom de twee woningen losse bedragen vragen
Als je ook aankoop-taxatie voor investeerders overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
De verkoopprijs hoort bij een transactie van de oude woning. Overwaarde volgt na verkoopkosten en aflossing van de oude eigenwoningschuld. De marktwaarde van de nieuwe woning is een taxatie-oordeel voor een ander adres en een andere datum. De bank kijkt daarnaast naar inkomen, schulden, rente en productvoorwaarden.
Als je ook aankoop-taxatie voor expats overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
De Belastingdienst over de bijleenregeling legt uit dat overwaarde invloed kan hebben op de renteaftrek voor de volgende woning.
De uitleg over een ander huis kopen gebruikt verkoopprijs, verkoopkosten, oude schuld en nieuwe aankoop als aparte gegevens.
De Rijksoverheid over maximaal lenen houdt woningwaarde, inkomen, rente en verplichtingen als losse onderdelen van de leenvraag.
Als je ook aankoop-taxatie in Amsterdam overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
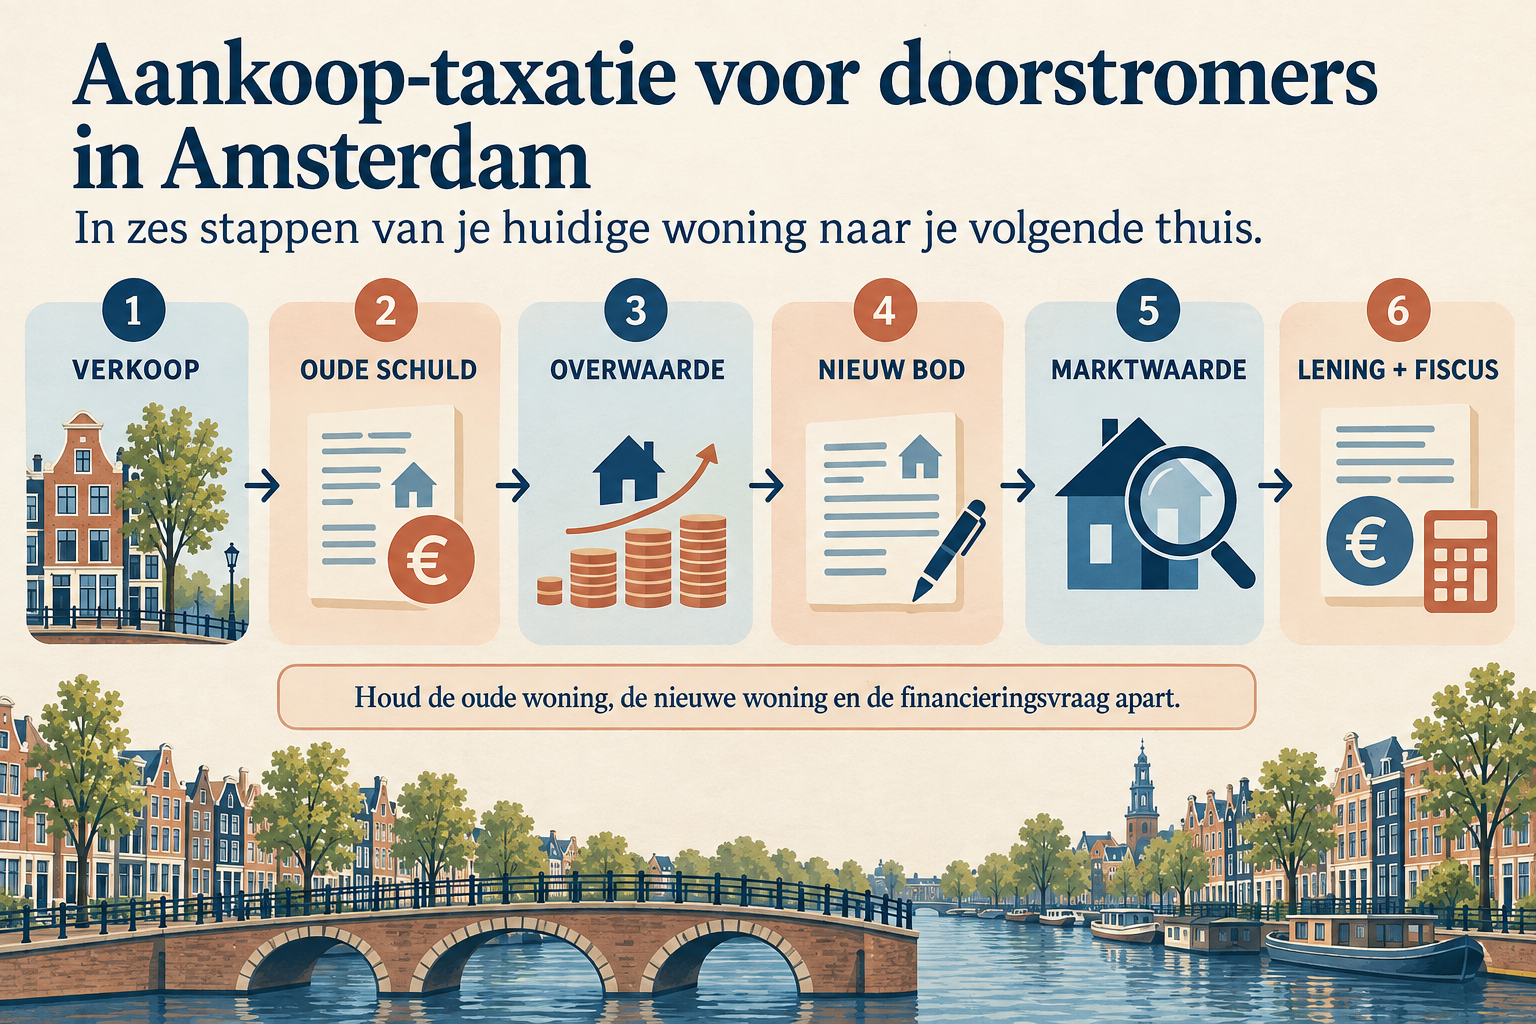
De zeven vakken geven de verhuizing een vaste volgorde. De eerste drie horen bij de oude woning. De volgende twee bij de nieuwe woning. De laatste twee bij bank en belastingadviseur.
Bij een verhuizing kan een doorstromer met aankoopbegeleiding zoeken, bieden en overdracht ordenen; de verkoop- en aankoopcijfers van je eigen woning blijven leidend voor de taxatie.
Controleer vóór je het resultaat gebruikt de inhoud van het taxatierapport aan de hand van woning, doel, waardepeildatum en ontvanger in je Amsterdamse opdracht.
Vereisten en grenzen
Verzamel:
Vergelijk taxatiekosten in Amsterdam pas nadat scope, inspectie, levering en nazorg in elke offerte duidelijk zijn.
- koopakte, hypotheekstand en verwachte verkoopkosten van de oude woning;
- verwachte verkoopprijs en verkoopvoorwaarden;
- koopovereenkomst of voorgenomen bod voor de nieuwe woning;
- nieuw adres, woningtype, oppervlakte en bekende gebreken;
- erfpachtvoorwaarden, VvE-begroting, notulen, servicekosten en geplande werkzaamheden;
- bankinstructie, ontvanger, ouderdomsregel en financieringsdeadline;
- een aparte lijst met fiscale vragen voor de adviseur.
Zet de verkoopwaarde van de oude woning niet in de taxatieopdracht alsof zij bewijs voor het nieuwe adres is. Geef de taxateur woningfeiten en geef bank of adviseur de financiële context.
Stap voor stap: bereid de aankoop-taxatie voor
1. Rond de oude berekening af
Schrijf verkoopprijs, verkoopkosten en oude schuld op aparte regels. Markeer schattingen en bevestigde bedragen.
2. Bepaal de opdracht voor de nieuwe woning
Noem adres, aankoopdoel, waardepeildatum, ontvanger en een eventuele vraag naar waarde vóór of na verbouwing.
3. Vraag naar de planning
Meld of de oude woning verkocht, te koop of nog in gebruik is. Vraag naar overbrugging, dubbele lasten, ouderdom en levering van het rapport.
4. Verzamel de stukken van de nieuwe woning
Voeg koopstukken, plattegronden, erfpacht, VvE, vergunningen en onderhoudsinformatie toe. Markeer ontbrekende feiten.
5. Stel de fiscale vraag apart
Gebruik verkoopprijs, verkoopkosten, oude schuld en nieuwe aankoop wanneer je de belastingadviseur spreekt. De taxatie levert woningbewijs, geen persoonlijke belastingberekening.
6. Controleer het rapport
Lees adres, doel, datum, marktwaarde, vergelijkingsverkopen, aannames, beperkingen en ontvanger. Leg de leverdatum naast de financieringsdeadline.
Scenario’s en varianten
Eenvoudige illustratie van overwaarde
Stel dat de oude woning €600.000 opbrengt, de verkoopkosten €20.000 zijn en de oude eigenwoningschuld €400.000 bedraagt:
€600.000 - €20.000 - €400.000 = €180.000
€180.000 is een illustratie van de oude-woningberekening. Het is geen marktwaarde van de nieuwe woning en geen toezegging van de bank.
De nieuwe woning kost €750.000
De koopsom is een transactiebedrag. De taxatie beantwoordt de marktwaardevraag van de nieuwe woning. Vraag de bank hoe rapport, overwaarde en gewenste lening samen in de aanvraag komen.
De oude woning is nog niet verkocht
Noteer de verwachte verkoopprijs als schatting. Vraag naar overbrugging, dubbele lasten en de bewijsstukken die de bank verlangt. Verwachte overwaarde is nog geen beschikbare cash.
De nieuwe woning is een appartement
Voeg splitsingsakte, VvE-reserves, begroting, notulen, servicekosten en geplande werkzaamheden toe. Gebouwinformatie hoort bij de nieuwe woningstukken.
Veelgemaakte fouten en vastgelopen aanvragen
- Overwaarde de nieuwe marktwaarde noemen: gebruik aparte adressen en labels.
- Verkoopkosten vergeten: zet ze vóór de berekening op de lijst.
- Een onverkochte woning als cash behandelen: markeer schattingen en vraag naar overbrugging.
- Een fiscaal antwoord van de taxateur vragen: leg de vraag voor aan de adviseur.
- VvE- of erfpachtstukken vergeten: vraag ze vóór de inspectie op.
- Een rapport met verkeerde ontvanger gebruiken: vraag de bank om bevestiging.
Als de aanvraag vastloopt, noteer feit van de oude woning, feit van de nieuwe woning en eigenaar van de open vraag. Zo blijven beide aanvragen verbonden zonder dat hun betekenissen samenvallen.
Heb je nog een vraag over woning, doel of datum, leg die dan voor via contact met Taxateur Amsterdam, zonder persoonlijke bijlagen.
Na het rapport: controleren en opnieuw beoordelen
Controleer opnieuw als verkoopprijs, verkoopdatum, oude schuld, nieuw bod, adres, waardepeildatum, bank of overbruggingsplan verandert. Een nieuw feit kan de financieringsvraag wijzigen zonder dat het woningrapport verandert.
Bewaar rapport, koopovereenkomst, verkoopgegevens en bankinstructie bij elkaar tot de verhuizing rond is.
Veelgestelde vragen
Is overwaarde de marktwaarde van de nieuwe woning?
Nee. Overwaarde volgt uit transactie- en schuldgegevens van de oude woning. De nieuwe woning heeft een eigen marktwaardevraag.
Hoe komt de bijleenregeling in beeld?
De regeling kan de renteaftrek beïnvloeden wanneer een woning met overwaarde wordt verkocht en een andere woning wordt gekocht. Geef de relevante cijfers aan de belastingadviseur.
Kan ik de verwachte verkoopprijs als cash gebruiken?
Een verwachte verkoopprijs blijft een schatting totdat transactie en kosten vaststaan. Vraag de bank welke planning en bewijsstukken gelden.
Bevat de nieuwe taxatie mijn oude hypotheek?
De taxatie beschrijft de nieuwe woning en marktwaarde. De bank gebruikt aparte financiële gegevens voor de lening en planning.
Wat als de nieuwe taxatiewaarde lager is dan de koopsom?
Noteer het verschil en vraag bank of adviseur hoe het de cashplanning, bieding en lening raakt. Het is een financiële en onderhandelingsvraag.
Heb ik bij een nieuwe bank een nieuw rapport nodig?
Vraag de nieuwe ontvanger om doel, datum, ouderdom, vorm, validatie en acceptatie te bevestigen.
Wanneer controleer je de aanvraag opnieuw?
Dateer verkoopraming, bankinstructie en fiscale vraag. Controleer opnieuw zodra de oude woning verkoopt, de koopsom verandert, het adres verandert of de ontvanger van het rapport wijzigt.
Zet de verkoopcijfers van de oude woning los van de aankoopgegevens van de nieuwe woning. Voeg waardepeildatum, ontvanger en een eventuele fiscale vraag aan de opdracht toe. Gebruik het contactformulier voor een algemene vraag zonder persoonlijke documenten te sturen.
Stel een vraag over aankoop-taxatie