Hypotheek-taxatie in Amsterdam voor expats: stem de aanvraag af
Bereid een hypotheek-taxatie in Amsterdam voor als expat door woning, geldverstrekker, valuta, fiscale positie en rapportvereisten vóór de inspectie af te stemmen.
TL;DR: houd woning en inkomen apart
Een hypotheek-taxatie voor een expat werkt het best wanneer eerst de woningvraag wordt vastgezet en daarna de internationale onderdelen van de financieringsaanvraag worden toegevoegd. Benoem woning, doel, waardepeildatum en ontvanger. Vraag de geldverstrekker welke rapportvorm en validatie worden geaccepteerd. Noteer valuta en woonplaats voor de bank of adviseur, verzamel woningstukken, plan de inspectie en leg het definitieve rapport naast de schriftelijke opdracht.
Houd deze cijfers uit elkaar: marktwaarde van de woning, koopsom, grens van 100% van de woningwaarde, NHG-grens voor 2026, 90%-grens voor de kwalificerende buitenlands belastingplichtige en de inkomensbeoordeling van de geldverstrekker. Een getal kan in het ene deel van de aanvraag nuttig zijn en in een ander deel niets beslissen.
- Vraag de geldverstrekker naar rapport, validatie, ontvanger, datum en aanlevertermijn.
- Schrijf doel en waardepeildatum van de woning in één zin.
- Noteer vragen over valuta, woonplaats en fiscaliteit voor bank, adviseur of Belastingdienst.
- Verzamel stukken over woning, erfpacht, VvE, vergunningen en verbouwing en plan de inspectie.
- Leg het definitieve rapport naast de opdracht voordat het naar de geldverstrekker gaat.
De grens van 100% van de woningwaarde gaat over het woningwaardedeel van een hypotheek; inkomen en andere verplichtingen blijven aparte vragen.
Regel je vanuit het buitenland een hypotheek in Amsterdam?
Je regelt een hypotheek voor Amsterdam vanuit een situatie met buitenlandse inkomsten, een andere valuta of fiscale banden met meer dan één land. Houd woninggegevens, bankvoorwaarden, inkomen en woonplaats uit elkaar, zodat de taxatie de woningvraag beantwoordt en de bank haar eigen inkomensbeoordeling kan uitvoeren.
- een woning in Amsterdam koopt terwijl je nog in een ander land woont;
- inkomen ontvangt van een buitenlandse werkgever of gedeeltelijk in vreemde valuta krijgt;
- naar Nederland verhuist en vóór of na de verhuizing een hypotheek regelt;
- niet weet of de geldverstrekker een gewone taxatie, gevalideerd rapport of bepaalde ontvanger verlangt; of
- fiscale positie, vertaling en woninggegevens in één begrijpelijk overzicht wilt houden.
Zorg dat je adres, koopvoorwaarden, doel, geldverstrekker of adviseur, gewenste waardepeildatum en financieringsdeadline bij de hand hebt. Je kunt de valuta en woonplaats benoemen zonder persoonlijke documenten via het algemene contactformulier te sturen.
Vergelijk taxatiekosten in Amsterdam pas nadat scope, inspectie, levering en nazorg in elke offerte duidelijk zijn.
Voordat je de taxatie aanvraagt
Maak vier korte koppen: woning, geldverstrekker, inkomen en woonplaats. Zet onder woning het adres, woningtype, eigendom, erfpacht, gebruiksoppervlak, staat en geplande werkzaamheden. Zet onder geldverstrekker de geaccepteerde rapportvorm, validatie, ouderdom, ontvanger en uiterste datum.
Noteer onder inkomen de valuta, werkgever of ondernemingsvorm en de persoon die de betaalbaarheid beoordeelt. Noteer onder woonplaats waar je woont, waar je inkomen wordt belast en of een fiscaal adviseur je positie al heeft beoordeeld. Een korte omschrijving volstaat. Zet geen paspoort, loonstrook, aangifte of bankafschrift in een openbaar contactformulier.
Als jouw Amsterdamse beslissing ook hypotheek-taxatie in Amsterdam omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Waarom internationale gegevens losse vragen nodig hebben
De waardering gaat over de woning op een vaste datum. Daarbij kunnen ligging, rechten, staat, gebruik en relevante marktgegevens aan bod komen. De waardering bevestigt niet dat je aan de inkomenstoets van een geldverstrekker voldoet. Ze bepaalt ook niet je fiscale woonplaats en garandeert niet dat een vertaling of rapportvorm wordt geaccepteerd.
De bank of hypotheekadviseur voegt inkomen, schulden, valutarisico, productvoorwaarden en de deadline toe aan de beslissing. De Belastingdienst of fiscaal adviseur behandelt de fiscale categorie en aftrek. De taxateur heeft voldoende woninginformatie nodig om de opdracht te beantwoorden zonder te gokken over feiten die elders thuishoren.
De 90%-toets voor een kwalificerende buitenlands belastingplichtige hoort bij de fiscale positie en niet bij de marktwaarde van de woning. De Belastingdienst beschrijft deze categorie voor mensen die buiten Nederland in een aangewezen land wonen en in Nederland belasting betalen over minimaal 90% van hun totale inkomen. Of je hieronder valt, hangt af van je persoonlijke feiten.
Voor een kwalificerende buitenlands belastingplichtige hangt de hypotheekrenteaftrek tot maximaal 30 jaar samen met de hypotheekdatum en terugbetalingsvoorwaarden van de Belastingdienst. Die termijn geeft context aan een fiscale vraag. Ze verandert de waardepeildatum of de marktgegevens in het taxatierapport niet.
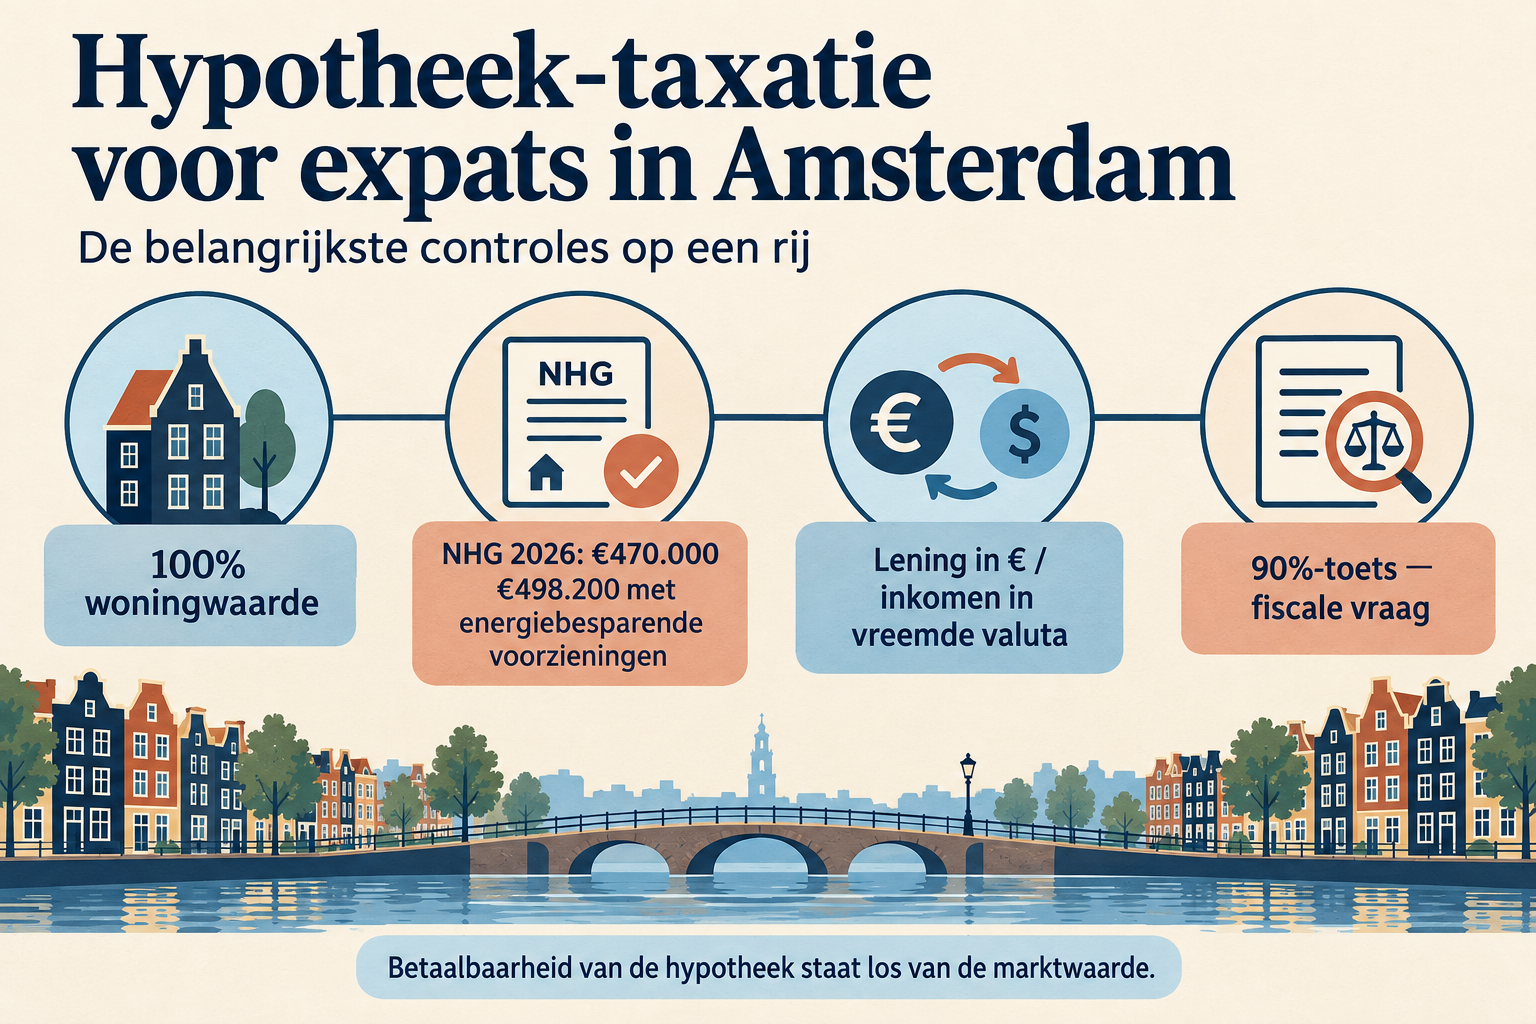
Lees de infographic als vier afzonderlijke controles. De 100%-grens gaat over de woningwaarde, de bedragen €470.000 en €498.200 zijn NHG-grenzen voor 2026 met verschillende voorwaarden, valuta hoort bij de inkomensbeoordeling van de geldverstrekker en 90% hoort bij de fiscale categorie van een kwalificerende buitenlands belastingplichtige.
Bij het voorbereiden van een Amsterdamse hypotheek kan een internationale koper met een vergelijking van woningwaarde in Eindhoven en omgeving plaats, woningtype en taxatiedoel samenbrengen; de Amsterdamse bankinstructie blijft leidend.
Vereisten en beperkingen
Zet deze velden in de opdracht:
- Woning: adres, woningtype, rechten, eigendom, gebruiksoppervlak, staat en geplande werkzaamheden.
- Doel: aankoopfinanciering, oversluiten, overdracht, verbouwing of een andere duidelijk omschreven beslissing.
- Data: waardepeildatum, inspectiedatum, rapportdatum en deadline van de geldverstrekker.
- Ontvanger: bank, validator, adviseur of andere benoemde gebruiker.
- Internationale feiten: woonland, valuta van het inkomen en de persoon die vragen over inkomen en fiscaliteit beantwoordt.
- Stukken: koopovereenkomst, akte, erfpachtvoorwaarden, VvE-stukken, vergunningen, plannen en relevante bouwinformatie.
- Taal: oorspronkelijke document, uitgevende instantie, datum en vereisten voor vertaling of acceptatie.
Controleer vóór je het resultaat gebruikt de inhoud van het taxatierapport aan de hand van woning, doel, waardepeildatum en ontvanger in je Amsterdamse opdracht.
De NHG-grens voor 2026 bedraagt €470.000, of €498.200 met de genoemde energiebesparende voorzieningen, naast de overige voorwaarden. Beschouw dit als gepubliceerde grens en niet als persoonlijke hypotheektoelating. De geldverstrekker beoordeelt woning, inkomen, lening en stukken.
De regel voor inkomen in vreemde valuta onder NHG houdt de lening in euro’s en laat de geldverstrekker beoordelen of inkomen en risicobeheersing passend zijn. Zet de valuta in de opdracht, zodat de bank kan aangeven welk bewijs nodig is. Een omrekening voor een ruwe berekening is iets anders dan een geaccepteerde inkomenstoets.
Stappenplan voor een hypotheek-taxatie als expat
1. Zet de bankinstructie op papier
Vraag welke rapportvorm, validatie, ouderdom, ontvanger en aanleverdatum gelden. Bewaar het antwoord bij het adres van de woning. Het woord “taxatie” kan bij een geldverstrekker een bepaald product betekenen; de geaccepteerde vorm is belangrijker dan een algemene benaming.
2. Formuleer één woningvraag
Schrijf: “Taxeer [adres] voor [doel] per [datum], voor [ontvanger].” Voeg toe of het om een appartement, erfpachtwoning, gemengd pand of verbouwing gaat. Wanneer de bank een waarde vóór of na een verbetering nodig heeft, zet je de aannames naast de datum.
3. Scheid de internationale gegevens
Maak een korte lijst met woonland, valuta, werkgever of ondernemingsvorm en de persoon die de vraag over betaalbaarheid beantwoordt. Markeer per punt of het informatie is voor geldverstrekker, adviseur, fiscaal deskundige of taxateur. Zo wordt een buitenlandse loonstrook niet per ongeluk woningbewijs.
4. Verzamel woningstukken
Voeg koopovereenkomst, eigendoms- of erfpachtinformatie, VvE-begroting en notulen, vergunningen, plannen, facturen en bekende gebreken toe. Noteer de oorspronkelijke taal en datum van ieder document. Vraag vóór de inspectie of de ontvanger een vertaling, beëdigde vertaling of bepaalde rapportvorm verlangt.
5. Plan inspectie en levering
Bevestig toegang, aanwezigen, opdracht, omvang en datum waarop het rapport nodig is. Een compleet woningstukken kan de financieringsdeadline nog missen wanneer inspectie en beoordeling door de ontvanger los van elkaar zijn gepland.
6. Leg het rapport naast de opdracht
Vergelijk adres, doel, waardepeildatum, woningomschrijving, marktwaarde, aannames, beperkingen en ontvanger. Vergelijk daarna leverdatum en rapportvorm met de schriftelijke bankinstructie. Een open punt hoort bij de partij die het kan beantwoorden voordat het rapport wordt aangeleverd.
Voorbeelden en varianten
De koopsom en marktwaarde verschillen
Stel dat de koopovereenkomst €600.000 noemt en een illustratieve taxatiewaarde €575.000 is:
€600.000 - €575.000 = €25.000
De €25.000 is in deze illustratie het verschil tussen prijs en waarde. Het is geen hypotheekbedrag, fiscaal resultaat of verklaring voor het verschil. De bank bepaalt hoe het verschil samenhangt met inkomen, verplichtingen, productvoorwaarden en eigen middelen.
Het inkomen komt in vreemde valuta binnen
Schrijf de betaalvaluta en de datum van iedere omrekening in de bankaanvraag. De regel voor inkomen in vreemde valuta onder NHG zegt dat een NHG-lening in euro’s blijft en dat inkomen in vreemde valuta kan worden beoordeeld wanneer dat passend en verantwoord is, met maatregelen tegen valutarisico als dat nodig is. Een geldverstrekker buiten precies die context kan eigen voorwaarden hebben.
Je valt mogelijk onder de kwalificerende fiscale categorie
De 90%-grens is een fiscaal feit. Het is geen kortere weg door de hypotheekbeoordeling. Houd woonplaats, in Nederland belast inkomen en totaal inkomen bij de fiscale vraag, terwijl adres en marktwaardevraag in de taxatieopdracht blijven.
Je verhuist voordat de hypotheek ingaat
Een nieuw adres, arbeidscontract of fiscale woonplaats kan de bankaanvraag beïnvloeden zonder dat de woning fysiek verandert. Houd waardepeildatum en aanvraagdatum apart. Vraag de bank welke feiten actueel moeten zijn op rapportdatum en welke bij aanlevering.
Het is een appartement of erfpachtwoning
Voeg bij een appartement splitsingsakte, VvE-begroting, notulen, reservefonds en grote onderhoudsbesluiten toe. Voeg bij erfpacht de voorwaarden, canoninformatie en relevante data toe. Internationale eigendoms- of inkomensgegevens vervangen deze woningstukken niet.
Veelgemaakte fouten en vastgelopen aanvragen
- Een vertaalde loonstrook als woningbewijs behandelen: label deze als inkomensbewijs en stuur haar naar bank of adviseur.
- Inkomen omrekenen zonder datum: noteer valuta, omrekendatum en methode, zodat de bank haar eigen regel kan toepassen.
- De 90%-grens als hypotheekregel noemen: houd fiscale positie en betaalbaarheid apart.
- Aannemen dat 100% alle kosten financiert: de woningwaardelimiet beantwoordt geen vragen over inkomen, kosten of verplichtingen.
- €470.000 als goedkeuring citeren: de NHG-grens is een gepubliceerde grens met bijbehorende voorwaarden.
- Het verkeerde rapport aanvragen: noteer ontvanger, validatie, ouderdom en leveringswijze vooraf schriftelijk.
- Gevoelige documenten via een algemeen formulier sturen: vraag naar documentsoorten zonder identiteits-, bank- of belastingstukken mee te sturen.
- Een veranderde woonplaats of werkgever niet melden: geef een wezenlijke wijziging door aan bank of adviseur.
Schrijf bij een gestagneerde set stukken het ontbrekende feit, de verantwoordelijke en de gewenste datum op. De taxateur beantwoordt een woning- of marktwaardevraag. Bank of adviseur beantwoordt een inkomens-, valuta- of rapportvraag. Een fiscaal deskundige beantwoordt de persoonlijke fiscale vraag.
Heb je nog een vraag over woning, doel of datum, leg die dan voor via contact met Taxateur Amsterdam, zonder persoonlijke bijlagen.
Na het rapport: controle en herhaling
Bewaar bankinstructie, woningstukken, inspectiegegevens en definitief rapport bij elkaar. Vergelijk vóór overdracht adres, doel, waardepeildatum, rapportontvanger, marktwaarde, aannames, beperkingen, validatie en rapportvorm.
Doe deze vergelijking opnieuw wanneer koopsom, geldverstrekker, waardepeildatum, woning, werkgever, valuta, woonland of rapportontvanger verandert. Een nieuw feit kan de opdracht wijzigen terwijl het adres gelijk blijft.
Veelgestelde vragen
Zegt een taxatie hoeveel een expat kan lenen?
Nee. De taxatie geeft een woning- en marktwaardeoordeel voor een bepaald doel en een bepaalde datum. De bank of adviseur beoordeelt inkomen, schulden, valuta, productvoorwaarden en eigen middelen.
Betekent de grens van 100% dat alles wordt gefinancierd?
Nee. De grens gaat over woningwaarde. Inkomen, rentevoorwaarden, verplichtingen, bankbeleid en kosten kunnen tot een ander resultaat leiden.
Is €470.000 voor iedere expat het maximale hypotheekbedrag?
Nee. Het is de gepubliceerde NHG-grens voor 2026 in de genoemde context; €498.200 geldt bij de beschreven energiebesparende voorzieningen. Toelating en acceptatie hangen af van de overige voorwaarden.
Kan inkomen in vreemde valuta worden gebruikt?
In de NHG-context kan dat wanneer de geldverstrekker het passend en verantwoord vindt en valutarisico behandelt. De lening blijft volgens de NHG-regel in euro’s. De geldverstrekker bevestigt welke stukken en omrekening voor de aanvraag gelden.
Geeft wonen in het buitenland automatisch recht op renteaftrek?
Nee. De kwalificerende buitenlands belastingplichtige moet aan voorwaarden over woonland, in Nederland belast inkomen en andere feiten voldoen. Een fiscaal deskundige of de Belastingdienst kan de persoonlijke situatie beoordelen.
Wordt een vertaald rapport altijd geaccepteerd?
Nee. De ontvanger bepaalt welke rapportvorm, validatie, taal, vertaling en levering worden geaccepteerd. Zet die eis vóór de inspectie op papier.
Wanneer je actuele cijfers opnieuw controleert
NHG-grenzen, procedures van geldverstrekkers en uitleg van de Belastingdienst kunnen veranderen. Controleer het gepubliceerde bedrag, de 90%-fiscale voorwaarde, de regel over vreemde valuta en de termijn van 30 jaar opnieuw wanneer een nieuwe aanvraag begint of een belangrijk feit verandert. Zet de raadpleegdatum bij ieder bedrag dat je in een persoonlijke stukken overneemt.
Een internationaal taxatievoorbereiding is het duidelijkst wanneer de Nederlandse woningvraag, de toelichting, het doel, de datum en de ontvanger bij elkaar blijven. Persoonlijke betaalbaarheid en fiscale gevolgen horen bij de bevoegde professional die daarover beslist.
een internationale set stukken kan vastlopen wanneer de rapportvraag van de geldverstrekker, een loonstrook in vreemde valuta en een vraag over je fiscale positie op verschillende plekken staan. Zet woning, doel, waardepeildatum en ontvanger eerst bij elkaar. Stel een algemene vraag via het contactformulier en stuur geen paspoort, loonstrook of ander gevoelig document mee.
Stel een vraag over een hypotheek-taxatie voor expats