Hypotheek-taxatie in Amsterdam voor starters: controleer dit vóór je biedt
Koop je voor het eerst een woning in Amsterdam? Controleer doel, geldverstrekker, NHG-grens, stukken en waardepeildatum voordat je biedt.
TL;DR: vijf controles vóór je biedt
Een hypotheek-taxatie voor een starter richt je in rond de bankinstructie en de woning die je wilt kopen. Controleer eerst de geaccepteerde rapportvorm, waardepeildatum en deadline. Vergelijk daarna het bod met de marktwaardevraag, bekijk de NHG-grenzen voor 2026 als die van toepassing zijn, verzamel VvE- of erfpachtstukken, plan de inspectie en lees het definitieve rapport vóór verzending.
Houd vier bedragen uit elkaar: de koopsom, de marktwaarde, het bedrag dat na de inkomensbeoordeling kan worden geleend en de NHG-grens. De leennormen van de Rijksoverheid voor een woning noemen maximaal 100% van de woningwaarde, terwijl inkomen en andere financiële verplichtingen ook meetellen. Een taxatie levert het onderdeel marktwaarde; de overige vragen horen bij de geldverstrekker en adviseur.
- Vraag de geldverstrekker naar rapport, validatie, datum en deadline.
- Noteer doel, woning, waardepeildatum en ontvanger van het rapport.
- Verzamel koop-, VvE-, erfpacht-, vergunning- en verbouwingsstukken.
- Vergelijk bod, marktwaarde en relevante NHG-bedragen met de bank.
- Geef de opdracht, beoordeel het rapport en los open punten vóór verzending op.
Als je ook aankoop-taxatie in Amsterdam overweegt, houd dat aankoopdoel apart van de hypotheek- of taxatievraag hier.
Koop je je eerste Amsterdamse woning?
Als je je eerste woning in Amsterdam koopt, komen bod, bankdeadline en woningstukken samen. Laat de taxatie de marktwaardevraag beantwoorden en houd NHG, betaalbaarheid en productvoorwaarden bij de beoordeling van de geldverstrekker.
- een hypotheekaanvraag voor een bestaande Amsterdamse woning voorbereidt;
- een lening met NHG overweegt;
- een appartement koopt en VvE-stukken moet beoordelen;
- een woning met erfpacht of geplande verbeteringen koopt; of
- vóór het bieden wil weten welke vraag een taxatierapport kan beantwoorden.
Houd adres, verwachte koopsom, gewenste lening, geldverstrekker of adviseur, gewenste waardepeildatum en uiterste financieringsdatum bij de hand. Zo beginnen taxateur en geldverstrekker met dezelfde feiten.
Voor je begint
Schrijf vóór het maken van een afspraak vier vragen op:
- Welke rapportvorm, validatie en ouderdom accepteert de geldverstrekker?
- Welk doel en welke waardepeildatum moeten in de opdracht staan?
- Welke koopsom, marktwaarde en NHG-bedragen moeten worden vergeleken?
- Welke woningstukken kunnen de omschrijving, aannames of planning beïnvloeden?
Door deze vragen vroeg te beantwoorden, wordt het gesprek met geldverstrekker, hypotheekadviseur en taxateur overzichtelijker. Iedereen kan dan het deel van de aanvraag behandelen dat bij die partij hoort.
Gebruik deze tekst voor een schriftelijk antwoord:
“Voor [adres], met een verwachte koopsom van [bedrag], gewenste lening van [bedrag] en waardepeildatum [datum], accepteert u [rapportvorm]? Is validatie nodig? Welke regels gelden voor ouderdom, ontvanger en levering? Valt de aanvraag onder NHG en welke stukken over energiebesparende voorzieningen of de woning moet ik aanleveren?”
Waarom de taxatie bij een eerste woning telt
Als jouw Amsterdamse beslissing ook hypotheek-taxatie in Amsterdam omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Het bod is het bedrag dat je wilt betalen. De taxatie is een oordeel over marktwaarde voor een bepaald doel en een bepaalde datum. De geldverstrekker legt dat rapport naast inkomensgegevens, schulden, productregels en de kenmerken van de woning. Het rapport kan het waardedeel van de beslissing ondersteunen; de bank beoordeelt de betaalbaarheid afzonderlijk.
De Rijksoverheid-limiet voor lenen op basis van woningwaarde staat een hypotheek tot maximaal 100% van de woningwaarde toe. Inkomen, rentevoorwaarden en andere financiële verplichtingen beïnvloeden ook de maximale lening. Een starter heeft dus een marktwaardevraag én een gesprek over leencapaciteit nodig.
NHG voegt een eigen grens toe. De NHG-grens voor 2026 is €470.000. Bij de genoemde energiebesparende voorzieningen geldt €498.200. In hetzelfde bericht staat een borgtochtprovisie van 0,4%. Dit zijn productbedragen binnen het NHG-kader voor 2026. De geldverstrekker controleert of woning, lening en aanvraag aan de voorwaarden voldoen.
Bij een bestaande woning worden volgens de NHG-regel voor de laagste van koopsom en marktwaarde de koopsom en de marktwaarde in het taxatierapport tegen elkaar gehouden voor de NHG-mogelijkheid. Het laagste bedrag is dan belangrijk. Een bod boven de marktwaarde kan een tekort aan eigen middelen opleveren, ook wanneer het bod onder de NHG-grens ligt.
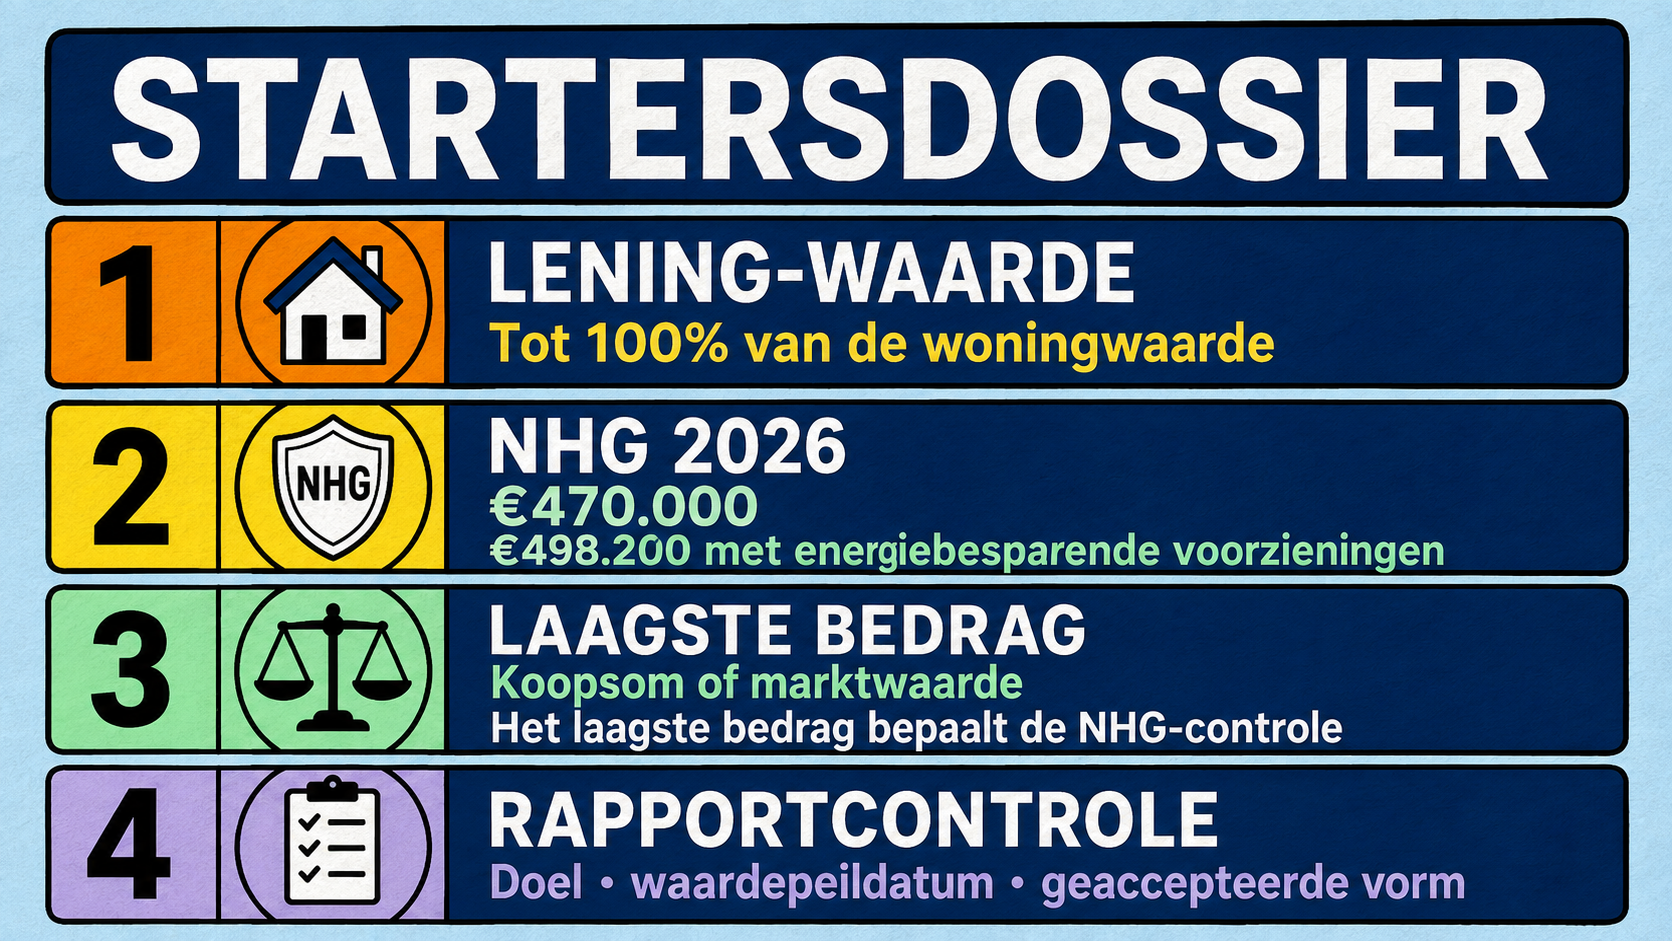
Lees de infographic als vier losse vragen. De grens van 100% gaat over de verhouding tussen lening en woningwaarde. De twee NHG-bedragen horen bij 2026 en de genoemde energiebesparende voorzieningen. Het laagste bedrag verwijst naar de vergelijking van koopsom en marktwaarde. De rapportcontrole herinnert je eraan om doel, waardepeildatum en geaccepteerde vorm te bevestigen.
Een Amsterdamse starter kan de vragen over rapport, ontvanger en planning vergelijken met de Eindhovense hypotheek-taxatievereisten voordat de hypotheekaanvraag wordt vastgelegd.
Controleer vóór je het resultaat gebruikt de inhoud van het taxatierapport aan de hand van woning, doel, waardepeildatum en ontvanger in je Amsterdamse opdracht.
Vereisten en grenzen
Bereid deze gegevens voor voordat je een taxatie aanvraagt:
Vergelijk taxatiekosten in Amsterdam pas nadat scope, inspectie, levering en nazorg in elke offerte duidelijk zijn.
- Woning: adres, woningtype, verdieping, gebruiksoppervlakte en bijzondere kenmerken.
- Koop: afgesproken of verwachte koopsom, voorwaarden en datum waarop de financiering rond moet zijn.
- Doel: aankoop, oversluiten, verhoging of een ander duidelijk omschreven financieringsmoment.
- Waardepeildatum: de datum waarop de marktwaarde moet zien, plus inspectie- en rapportdeadlines.
- Ontvanger: geldverstrekker, validator, hypotheekadviseur of andere genoemde rapportlezer.
- Woningstukken: VvE-begroting en notulen, splitsingsakte, servicekosten, erfpachtvoorwaarden, vergunningen, plattegronden, verbouwingsplannen en bekende gebreken.
De NHG-voorwaarden voor rapport, woning en totale lening in 2026 bevatten voorwaarden binnen het NHG-kader. Vraag welke versie, validatie en rapportvorm jouw geldverstrekker accepteert. Een fysieke inspectie, gevalideerd rapport of bepaalde aanlevering kan onderdeel zijn van de bankinstructie.
Houd de vraag over eigen geld zichtbaar. Als het bod boven de marktwaarde ligt, kan het verschil buiten de hypotheekberekening vallen. Aankoopkosten, advies, validatie, notaris en geplande verbeteringen kunnen daarnaast eigen middelen vragen. Laat de hypotheekadviseur deze bedragen naast de taxatiewaarde zetten voordat je een bod als volledig budget ziet.
Stap voor stap: bereid de taxatie voor
1. Vraag de bankinstructie op
Vraag naar geaccepteerde rapportvorm, validatie, ouderdom, ontvanger en uiterste financieringsdatum. Bewaar de tekst bij de woningstukken. Komt het antwoord telefonisch, stuur dan een korte samenvatting en vraag om bevestiging.
2. Noteer de waarderingsvraag
Gebruik één duidelijke zin: “Taxeer deze woning voor de voorgenomen aankoop en hypotheekaanvraag per [datum], voor beoordeling door [ontvanger].” Voeg adres, woningtype en een aparte vraag over de waarde na verbetering toe als dat nodig is. Zo kent de taxateur het doel vóór de inspectie.
3. Vergelijk bod en waardevraag
Zet verwachte prijs, gewenste lening, marktwaardevraag en NHG-positie in één overzicht. Noteer welke waarde uit de koopovereenkomst komt, welke uit de taxatie en welke nog afhangt van inkomen of bankbeleid. Zo blijft het bod een koopafspraak en wordt het niet als bewijs van marktwaarde gebruikt.
4. Stel de woningstukken samen
Verzamel voor een appartement de splitsingsakte, VvE-begroting, recente notulen, reservefonds, servicekosten en grote besluiten. Voeg bij erfpacht de voorwaarden, canoninformatie en belangrijke data toe. Voeg vergunningen, plannen, facturen en een bouwkundig rapport toe wanneer verbouwing of gebreken de aanvraag raken.
5. Geef opdracht en plan de inspectie
Bevestig taxateur, opdracht, kostenafspraak, inspectiemoment en leverdatum. Controleer dat het rapport naar de ontvanger gaat die de geldverstrekker noemt. Bewaar bevestiging en woningstukken samen, zodat een ontbrekend document vóór de inspectie opvalt.
6. Controleer vóór verzending
Lees adres, doel, waardepeildatum, objectomschrijving, marktwaarde, vergelijkingsmateriaal, aannames, beperkingen en ontvanger. Leg de leverdatum naast de financieringsdeadline. Vraag vóór verzending uitleg over een fout of open aanname.
Scenario’s en varianten
Het bod ligt boven de marktwaarde
Gebruik een rekenvoorbeeld om het verschil te zien. Stel dat een starter €450.000 biedt en dat het rapport een illustratieve marktwaarde van €440.000 geeft. Het verschil is:
€450.000 - €440.000 = €10.000
Bij een gewenste lening van €440.000 is de eenvoudige verhouding tussen lening en marktwaarde:
€440.000 ÷ €440.000 × 100 = 100%
In deze vergelijking blijft €10.000 buiten beeld, naast andere aankoopkosten. De berekening voorspelt geen inkomensbeoordeling, bankbesluit of beschikbare eigen middelen. Bespreek de bedragen met geldverstrekker of hypotheekadviseur voordat je het bod of de financiering wijzigt.
De woning ligt rond een NHG-grens
De NHG-grens voor 2026 is €470.000. Met de genoemde energiebesparende voorzieningen is dat €498.200. Woning, lening en rapport moeten ook aan de voorwaarden van de aanvraag voldoen. Vraag of de geplande maatregelen onder de energiebesparende voorzieningen vallen en welke stukken de bank nodig heeft.
NHG noemt een borgtochtprovisie van 0,4%. Bij een illustratieve lening van €400.000 is de berekening:
€400.000 × 0,004 = €1.600
Dit rekent het gepubliceerde percentage uit. De geldverstrekker kan uitleggen hoe de provisie in de aanvraag wordt verwerkt en welke kosten daarnaast gelden.
De woning is een appartement
Bij een appartement hoort de woning bij een groter gebouw. VvE-besluiten, reservefonds, servicekosten, onderhoudsplannen en rechten in de splitsingsakte kunnen bepalen welke informatie de taxateur nodig heeft. Stuur de stukken vroeg als groot onderhoud of een financiële beslissing speelt.
Erfpacht of geplande verbouwing
Erfpachtvoorwaarden, canondata en conversievoorwaarden horen in de woningstukken. Splits bij geplande verbeteringen de huidige situatie, begroting, vergunningen en gewenste uitkomst. Een bank kan een waarde vóór en na de werkzaamheden vragen, elk met eigen aannames en onderbouwing.
Veelgemaakte fouten en vastgelopen aanvragen
- Een taxatie boeken vóór je de bank vraagt: vraag eerst naar rapportvorm en validatie.
- Het bod als marktwaarde behandelen: zet koopsom en taxatiewaarde in aparte kolommen.
- De grens van 100% als budget gebruiken: leg inkomen, schulden en andere verplichtingen voor aan bank of adviseur.
- NHG pas aan het einde bekijken: vergelijk grens, eventuele energiebesparende verhoging en woningvoorwaarden vroeg.
- VvE- of erfpachtstukken vergeten: maak een lijst en noteer wie elk ontbrekend document aanlevert.
- De deadline vanaf de inspectie tellen: vraag welke waardepeildatum, rapportdatum en leverdatum de ontvanger gebruikt.
- Aannemen dat ieder rapport overal wordt geaccepteerd: vraag de huidige ontvanger vooraf om bevestiging.
Als de aanvraag vastloopt, noteer drie regels: het openstaande feit, de persoon die antwoord geeft en de datum waarop je antwoord nodig hebt. De bank kan een productvraag beantwoorden, de taxateur een woning- of marktwaardevraag en de hypotheekadviseur een vraag over inkomen of eigen geld.
Heb je nog een vraag over woning, doel of datum, leg die dan voor via contact met Taxateur Amsterdam, zonder persoonlijke bijlagen.
Na het rapport: controleren en opnieuw beoordelen
Bewaar koopovereenkomst, bankinstructie, woningstukken en definitief rapport bij elkaar. Controleer vóór verzending vijf punten: adres, doel, waardepeildatum, marktwaarde en ontvanger. Voeg rapportvorm, validatie en aannames aan dezelfde lijst toe.
Begin opnieuw wanneer bod, woning, waardepeildatum, geldverstrekker, verbouwingsplan of ontvanger verandert. Een gewijzigd feit kan de opdracht veranderen terwijl het adres hetzelfde blijft.
Veelgestelde vragen
Kan een taxatie mijn bod voor een eerste woning betaalbaar maken?
Het rapport gaat over marktwaarde voor doel en datum van de opdracht. De geldverstrekker beoordeelt daarnaast inkomen, schulden, rentevoorwaarden, productregels en beschikbare middelen. Bespreek deze onderdelen samen voordat je een bod vastlegt.
Kan ik 100% van de marktwaarde lenen?
De Rijksoverheid noemt maximaal 100% van de woningwaarde, naast de rest van de kredietbeoordeling. De marktwaardelimiet zegt niet hoeveel je inkomen en verplichtingen dragen.
Wat zijn de NHG-bedragen voor 2026?
De gepubliceerde NHG-grens voor 2026 is €470.000. Met de genoemde energiebesparende voorzieningen is dat €498.200. De geldverstrekker controleert of woning en aanvraag aan de bijbehorende voorwaarden voldoen.
Wat gebeurt er als de taxatiewaarde lager is dan de koopsom?
Het verschil kan eigen geld vragen of leiden tot een nieuwe keuze over bod en financieringsopzet. Leg koopovereenkomst, rapport en bankberekening naast elkaar. De hypotheekadviseur kan toelichten hoe het verschil in de rest van de aanvraag past.
Is een inspectie nodig?
De geaccepteerde rapportvorm en bankinstructie bepalen welke methode geldt. Vraag vóór het boeken of een fysieke inspectie, validatie of bepaalde rapportvorm nodig is.
Kan ik een rapport van een andere bank hergebruiken?
Vraag de nieuwe ontvanger om bevestiging van doel, waardepeildatum, ouderdom, vorm, validatie en ontvangerregels. Bewaar dit antwoord bij het rapport. Acceptatie hangt af van geldverstrekker en aanvraag.
Wanneer controleer je de aanvraag opnieuw?
Loop de actuele bankinstructie opnieuw na als product, koopsom, waardepeildatum, woningconditie of ontvanger verandert. Noteer naast de datum van controle welke bedragen en links je hebt gebruikt. Zo zie je welk getal bij de aanvraag hoort en welke vraag nog openstaat.
Vraag de geldverstrekker schriftelijk naar de geaccepteerde rapportvorm, waardepeildatum en uiterste aanleverdatum. Leg koopsom, gewenste lening, NHG-positie en stukken over appartement of erfpacht bij elkaar. Bespreek open vragen vóór de inspectie met de partij die ze kan beantwoorden.
Stel een vraag over een hypotheek-taxatie voor starters