Hypotheek-taxatie in Amsterdam voor ondernemers: wonen en werken scheiden
Bereid een hypotheek-taxatie in Amsterdam voor als ondernemer door wonen, zakelijk gebruik, eigendom en administratie vóór de inspectie uit elkaar te houden.
TL;DR: houd wonen, werken en rekenen apart
Bereid een hypotheek-taxatie voor door adres, doel, waardepeildatum en rapportontvanger te benoemen en het privé- en bedrijfsgedeelte apart te beschrijven. Vraag de bank welke rapportvorm, validatie en gebruiksbeschrijving zij accepteert. Zet plattegrond en woningstukken bij de opdracht van de taxateur, houd administratie bij de fiscaal of inkomensdeskundige, plan de inspectie en leg het rapport naast de schriftelijke bankinstructie.
Houd deze vragen los: marktwaarde, grens van 100% van de woningwaarde, fiscale behandeling van het pand, afschrijving, inkomensruimte en hypotheekacceptatie. Eén gebouw kan in alle zes vragen voorkomen, maar iedere vraag heeft eigen bewijs en een eigen beslisser.
- Vraag de geldverstrekker naar rapportvorm, validatie, ontvanger en deadline.
- Schrijf het woning-, bedrijfs- of gemengde doel en één waardepeildatum op.
- Markeer privé-, zakelijke en gedeelde ruimten op een actuele plattegrond.
- Verzamel akte, erfpacht, vergunningen, plannen en woningstukken en houd administratie apart.
- Plan de inspectie en controleer gebruik, rechten, aannames en ontvanger vóór overdracht.
De grens van 100% van de woningwaarde gaat over het woningwaardedeel van de hypotheek; inkomen en andere verplichtingen blijven apart.
Als jouw Amsterdamse beslissing ook hypotheek-taxatie in Amsterdam omvat, houd de bankvoorwaarden daarvan apart van de woningvraag hier.
Is het pand tegelijk woning en bedrijfsruimte?
Als je boven een studio woont, vanuit huis werkt of een pand met privé- en bedrijfsruimte koopt, bevat één adres meerdere vragen. Beschrijf het privé- en zakelijke deel apart, zodat taxateur, geldverstrekker en fiscaal adviseur ieder de feiten krijgen die bij hun beslissing horen.
- een woning koopt met een studio, kantoor, winkel of praktijkruimte;
- je onderneming naar een eigen pand verplaatst;
- een deel van je woning zakelijk gebruikt en die ruimte feitelijk wilt beschrijven;
- een hypotheek aanvraagt terwijl jaarstukken en woningstukken worden verzameld; of
- wilt uitleggen welke delen privé, zakelijk, verhuurd of gedeeld zijn.
Zorg dat je adres, plattegrond, eigendomsgegevens, voorgenomen gebruik, geldverstrekker of adviseur, waardepeildatum en deadline bij de hand hebt. Bewaar contracten, administratie, identiteitsdocumenten en belastingstukken bij de professional die ze opvraagt. Een algemeen vraagformulier heeft alleen de categorie van je vraag nodig.
Vergelijk taxatiekosten in Amsterdam pas nadat scope, inspectie, levering en nazorg in elke offerte duidelijk zijn.
Voordat je de taxatie aanvraagt
Teken het pand in drie lagen: wonen, werken en rekenen. De woonlaag bevat privévertrekken, hoofdverblijf en hypotheekdoel. De werklaag bevat bedrijfsruimte, toegang, voorzieningen, huur of zakelijk gebruik. De rekenlaag bevat de vraag voor boekhouder of fiscaal adviseur.
De lagen kunnen bij één gebouw horen zonder dezelfde conclusie te geven. De taxateur heeft indeling en gebruik nodig. De geldverstrekker heeft rapport en betaalbaarheidsdossier nodig. De fiscaal adviseur heeft eigendom, gebruik en administratie nodig.
De fiscale behandeling van privé- of ondernemingspand hangt af van feiten over eigendom en gebruik en niet alleen van het hypotheeklabel.
Waarom gemengd gebruik de aanvraag verandert
De taxateur moet begrijpen wat het pand is, hoe het wordt gebruikt en welke rechten bij ieder deel horen. Een winkel op de begane grond met een woning erboven vraagt andere informatie dan een woning met een bureau in één kamer. Eigen ingang, voorzieningen, huur of bedrijfsgebruiker kunnen de vragen in de opdracht veranderen.
De hypotheekbeoordeling van de bank voegt inkomen, schulden, kosten en productvoorwaarden toe. De fiscaal adviseur voegt privé- of ondernemingsvermogen en administratie toe. Een marktwaardeoordeel beantwoordt die vragen niet. Een fiscale indeling bepaalt de marktwaarde niet.
De voorwaarden voor zakelijk gebruik van een privéwoning hangen samen met feiten zoals ruimte, toegang en gebruik. Beschrijf die feiten zonder algemene uitleg als persoonlijk fiscaal oordeel te presenteren.
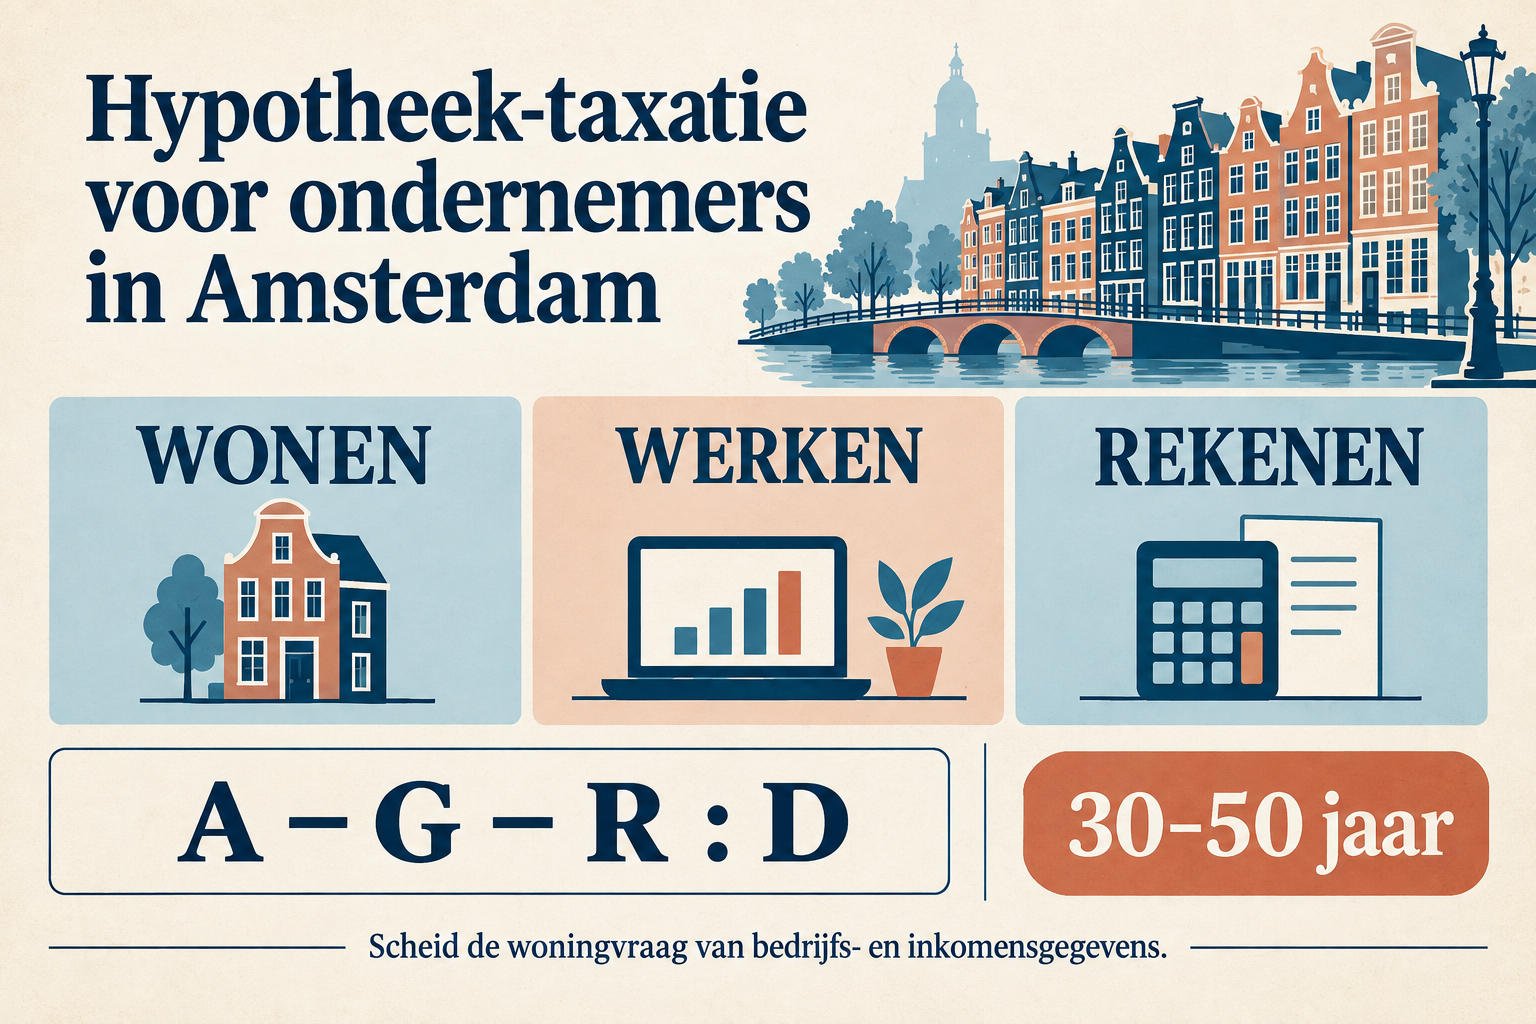
Lees de infographic als een hulpmiddel om vragen te scheiden. WONEN en WERKEN beschrijven feiten over het pand, REKENEN hoort bij de administratie, de formule is de genoemde notatie voor afschrijving en 30–50 jaar is een algemene gebruiksduur van een gebouw en geen marktwaarde of hypotheekuitkomst.
Een ondernemer die wonen en werken combineert, kan met Hypotheekbegrippen financieringstaal verduidelijken; de marktwaarde blijft een afzonderlijk onderdeel van het taxatierapport.
Vereisten en beperkingen
Zet deze velden in de woningopdracht:
- Adres en rechten: adres, eigendom, akte, erfpacht, appartementsrecht en eventuele splitsing.
- Gebruik: privéwoning, bedrijfsruimte, gedeeld deel, verhuurd deel, toegang en voorzieningen.
- Doel: aankoopfinanciering, oversluiten, verbouwing, aankoop van bedrijfspand of andere benoemde beslissing.
- Data: waardepeildatum, inspectiedatum, rapportdatum en bankdeadline.
- Ontvanger: bank, validator, adviseur of benoemde rapportgebruiker.
- Stukken: plattegrond, akte, huur, vergunningen, plannen, facturen, VvE-stukken, onderhoudsbesluiten en gebreken.
- Administratieve vraag: de professional die privé- of ondernemingsvermogen, afschrijving en inkomensstukken behandelt.
Controleer vóór je het resultaat gebruikt de inhoud van het taxatierapport aan de hand van woning, doel, waardepeildatum en ontvanger in je Amsterdamse opdracht.
De NHG-grens voor 2026 bedraagt €470.000, of €498.200 met de genoemde energiebesparende voorzieningen, naast de overige voorwaarden. Houd de grens los van de marktwaarde van een gemengd pand en van de beoordeling van inkomen en lening door de bank.
Stappenplan voor een hypotheek-taxatie als ondernemer
1. Zet de bankvoorwaarde op papier
Vraag naar rapportvorm, validatie, ontvanger, rapportouderdom en leverdatum. Vraag of de bank het hele pand, een privé-eenheid, een bedrijfsruimte of een waardesplitsing nodig heeft. Bewaar het antwoord bij het adres.
2. Formuleer de woningopdracht
Gebruik één zin: “Taxeer [adres] voor [doel] per [datum], voor [ontvanger].” Voeg privé- en zakelijk gebruik, geplande wijzigingen en een eventuele waarde vóór of na verbouwing toe. Een duidelijke opdracht voorkomt dat de taxateur moet raden welk deel van het pand relevant is.
3. Markeer ruimten en rechten
Gebruik een actuele plattegrond. Markeer privévertrekken, bedrijfsruimten, gedeelde gangen, eigen ingangen, voorzieningen, opslag en verhuurde delen. Voeg appartementsrechten, erfpacht of splitsingsakte toe. De tekening ondersteunt de woningvraag en vormt op zichzelf geen fiscale verdeling.
4. Houd de administratieve vraag apart
Schrijf de vraag voor boekhouder of fiscaal adviseur op: privé- of ondernemingsvermogen, zakelijk gebruik, afschrijving, aankoopkosten of inkomensbewijs. Zet administratie alleen bij de woningstukken wanneer de vragende professional die nodig heeft. De taxateur kan gebouw en gebruik beschrijven zonder de administratie te beslissen.
5. Plan inspectie en levering
Regel toegang tot alle relevante delen, de aanwezigen, de reikwijdte en de leverdatum. Meld bedrijfsgebruiker, eigen ingang, verbouwing, vergunning, gebrek of geplande wijziging die de opdracht beïnvloedt.
6. Leg het rapport naast de opdracht
Vergelijk adres, rechten, gebruik, doel, waardepeildatum, marktwaarde, aannames, beperkingen, ontvanger, validatie en levering. Een rapport kan het pand goed beschrijven en toch niet aan de bankvraag voldoen wanneer eenheid of ontvanger verkeerd is.
Voorbeelden en varianten
Een woning heeft één werkkamer
Noteer ruimte, toegang en zakelijk gebruik als feiten. De fiscale behandeling kan van meer voorwaarden afhangen dan de plattegrond toont. Zet in de taxatieopdracht of de bank de hele woning wil laten taxeren en of zakelijk gebruik de toegang, staat of marktgegevens beïnvloedt.
Een winkel zit onder een woning
Scheid verdiepingen, ingangen, voorzieningen, eigendom en eventuele huur. Geef de bank het doel van het rapport en vraag of één waarde, een splitsing of een bepaalde omschrijving nodig is. Geef eigendoms- en gebruiksfeiten voor de administratieve vraag aan de fiscaal adviseur.
De administratie gebruikt een afschrijvingsformule
De afschrijvingsformule voor een bedrijfspand gebruikt aanschafwaarde, grondwaarde, restwaarde en gebruiksduur als afzonderlijke invoer. De jaarlijkse formule is (A - G - R) : D. Ze berekent geen marktwaarde. De Belastingdienst noemt voor gebouwen meestal een gebruiksduur van 30 tot 50 jaar en schrijft niet af over grond.
Het pand is een erfpachtwoning of appartement
Voeg erfpachtvoorwaarden, canoninformatie, data, splitsingsakte, VvE-begroting, notulen, reservefonds en grote onderhoudsbesluiten toe. Markeer welke feiten bij de privéwoning horen en welke bij een commercieel of gedeeld deel.
De aanvraag gebruikt NHG
De NHG-grens voor 2026 is €470.000, of €498.200 met de genoemde energiebesparende voorzieningen. Deze gepubliceerde grens bepaalt niet of een gemengd pand, lening, inkomensgegevens of rapport aan alle actuele voorwaarden voldoet. Vraag de bank welke ruimte, waarde en rapportvorm zij meeneemt.
Veelgemaakte fouten en vastgelopen aanvragen
- Iedere ruimte zakelijk noemen: noteer gebruik, toegang, voorzieningen en eigendom als losse feiten.
- Eén plattegrond de fiscale indeling laten beslissen: geef alle relevante feiten aan de fiscaal adviseur.
- Bedrijfsadministratie als woningbewijs gebruiken: houd administratie bij de inkomens- of fiscale vraag.
- Het verkeerde deel van het pand laten taxeren: benoem vóór de inspectie hele pand, eenheid of waardesplitsing.
- De grens van 100% als leenbelofte behandelen: de woningwaardelimiet beantwoordt geen vragen over inkomen, kosten of zakelijke verplichtingen.
- De NHG-grens als toelating citeren: de gepubliceerde grens staat naast de overige NHG- en bankvoorwaarden.
- Huurder, vergunning of eigen ingang weglaten: voeg feiten toe die gebruik, toegang of marktgegevens kunnen veranderen.
- Contracten of administratie via een algemene vraag sturen: vraag naar de opdracht zonder gevoelige stukken mee te sturen.
Schrijf bij een gestagneerde set stukken het ontbrekende feit en de verantwoordelijke op. De taxateur beantwoordt een woning- of marktwaardevraag. De bank beantwoordt rapport- en betaalbaarheidsvoorwaarden. De fiscaal adviseur beantwoordt de vraag over privé- of ondernemingsvermogen.
Heb je nog een vraag over woning, doel of datum, leg die dan voor via contact met Taxateur Amsterdam, zonder persoonlijke bijlagen.
Na het rapport: controle en herhaling
Bewaar bankinstructie, plattegrond, akte, erfpachtstukken, inspectienotities en definitief rapport bij elkaar. Vergelijk vóór overdracht adres, rechten, gebruik, doel, waardepeildatum, rapportontvanger, marktwaarde, aannames, validatie en rapportvorm.
Doe deze vergelijking opnieuw wanneer indeling wijzigt, onderneming start of stopt, huurder komt, eigendom verandert, vergunning wordt verleend, bank wisselt, waardepeildatum verschuift of een andere ontvanger wordt genoemd. Een wijziging in gebruik kan de woningomschrijving veranderen terwijl het adres gelijk blijft.
Veelgestelde vragen
Verandert zakelijk gebruik de hypotheek-taxatie?
Het kan de feiten en stukken in de opdracht veranderen. De bank bepaalt welk rapport en welke gebruiksomschrijving zij accepteert. De taxateur beschrijft het pand voor het benoemde doel en de waardepeildatum.
Bepaalt een taxatie of het pand privé- of ondernemingsvermogen is?
Nee. De indeling hangt af van feiten over eigendom en gebruik en hoort bij de fiscale beoordeling. De taxatie kan plattegrond en feitelijk gebruik vastleggen.
Wat betekent (A - G - R) : D?
Het is de afschrijvingsformule van de Belastingdienst: aanschafwaarde minus grondwaarde en restwaarde, gedeeld door gebruiksduur. Het is een uitleg over administratie en geen marktwaarde- of hypotheekberekening.
Betekent 30 tot 50 jaar dat de marktwaarde elk jaar daalt?
Nee. Het is een algemene gebruiksduur die bij de uitleg over afschrijving hoort. Marktwaarde volgt een andere vraag en andere gegevens.
Is de NHG-grens in 2026 €470.000 of €498.200?
De gepubliceerde grens is €470.000; €498.200 geldt bij de genoemde energiebesparende voorzieningen. De bank bevestigt voorwaarden en of woning en lening in het actuele NHG-kader passen.
Kan ik contracten of administratie in het algemene contactformulier zetten?
Nee. Stel een vraag over opdracht, gebruik of rapportvereiste. Bewaar contracten, administratie, belastingstukken, bankafschriften en identiteitsdocumenten bij de professional die ze opvraagt.
Wanneer je actuele cijfers opnieuw controleert
Uitleg van de Belastingdienst, NHG-grenzen en rapportvoorwaarden van geldverstrekkers kunnen veranderen. Controleer €470.000 of €498.200, de periode van 30 tot 50 jaar en de formule opnieuw bij een nieuwe aanvraag. Bevestig gebruik, eigendom en reikwijdte van het rapport wanneer pand of onderneming verandert.
De overdracht is helder wanneer wonen, werken en rekenen als aparte lagen zichtbaar blijven. De taxateur behandelt woningbewijs, de bank beoordeelt het hypotheekaanvraag en de fiscaal adviseur behandelt de gevolgen voor de onderneming.
Een woning met een kantoor, studio of winkel bevat meerdere vragen. Markeer het privégedeelte, zakelijk gebruik, eigendom en de rapportvraag van de geldverstrekker vóór de inspectie. Stel een algemene vraag via het contactformulier en laat contracten, administratie en identiteitsdocumenten uit het bericht.
Stel een vraag over een hypotheek-taxatie voor ondernemers